Obhliadka po krupobití: Ako postupovať a vyhnúť sa chybám pri likvidácii škody
Pán Jozef zaparkoval svoje auto pred domom a tešil sa na pokojný podvečer. Počas necelej štvrťhodiny sa však obloha zatiahla a prietrž mračien priniesla ľadové krúpy veľkosti vlašských orechov, ktoré na kapote a streche zanechali desiatky drobných jamiek. V prvom návale hnevu chcel vozidlo hneď na druhý deň odviezť známemu do dielne, no práve unáhlené kroky bez záznamu pripravujú motoristov o peniaze. Prvým a najdôležitejším krokom je totiž dôkladná obhliadka po krupobití, ktorá určí rozsah poškodenia a stanoví výšku poistného plnenia.
Mnoho motoristov sa mylne domnieva, že živelné pohromy automaticky vyrieši ich bežná zákonná poistka. Základné povinné zmluvné poistenie však slúži iba na úhradu škôd, ktoré spôsobíte iným vodičom. Aby vám poisťovňa škodu po búrke uhradila, musíte mať uzatvorené dobrovoľné havarijné poistenie vozidla, prípadne samostatné pripoistenie živlov k PZP. V opačnom prípade zostanú všetky náklady na vašich pleciach.
Ako zvládnuť samoobhliadku mobilom a aké fotky poisťovňa vyžaduje?
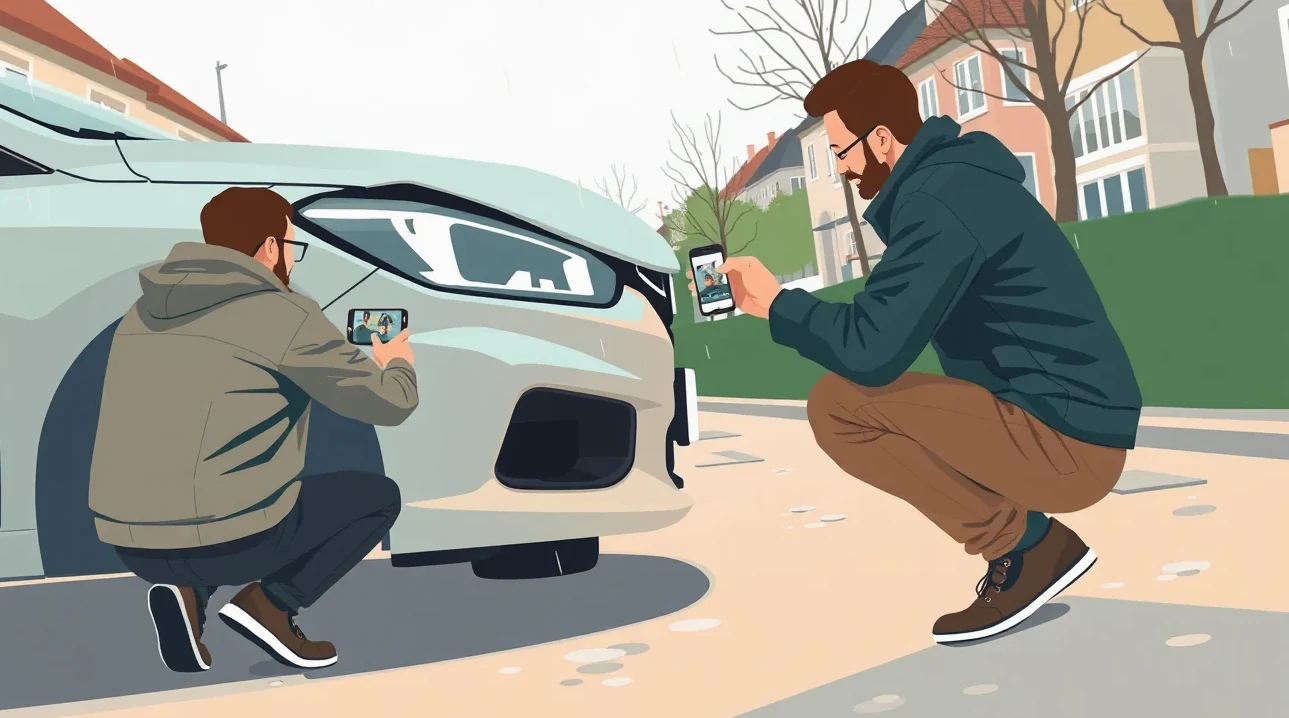
V modernom poistovníctve sa čoraz častejšie uplatňuje digitálna likvidácia poistných udalostí. Akonáhle škodu nahlásite telefonicky alebo cez internet, poisťovňa vám do SMS správy zašle odkaz na zabezpečenú mobilnú aplikáciu. Celý proces potom vykonáte sami pomocou fotoaparátu vo vašom smartfóne. Tento postup šetrí čas, vyžaduje si však mimoriadnu precíznosť, pretože likvidátor bude hodnotiť stav auta výlučne podľa záberov, ktoré mu dodáte.
Najčastejšou chybou býva odoslanie niekoľkých rozmazaných detailov bez širšieho kontextu. Poisťovňa potrebuje v prvom rade jednoznačne identifikovať vozidlo a overiť, či poškodenie zodpovedá nahlásenému času a miestu búrky. Ak aplikácia odmietne nekvalitné zábery alebo z nich technik nedokáže určiť presný rozsah, proces sa zbytočne natiahne.
Kedy postačí aplikácia a kedy musí prísť mobilný technik?
Samoobhliadka sa využíva najmä pri menších a stredných škodách, kde sú preliačiny dobre viditeľné a nebolo poškodené zasklenie. Pri rozsiahlych kalamitách po silných búrkach poisťovne často zriaďujú dočasné obhliadkové strediská, kam môžete s autom prísť. Pokiaľ je vozidlo nepojazdné, má rozbité okná alebo je karoséria posiata stovkami hlbokých jamiek, vyžiadajte si osobnú návštevu mobilného technika priamo u vás doma.
Nezabúdajte, že podľa § 797 ods. 2 Občianskeho zákonníka máte povinnosť oznámiť poistnú udalosť bez zbytočného odkladu. V bežnej praxi sa odporúča škodu nahlásiť do 24 hodín od búrky. Uľahčíte tým prácu likvidátorovi, ktorý si dokáže výskyt krupobitia v danej lokalite overiť prostredníctvom meteorologických meraní.
Kontrolný zoznam povinných záberov pred odoslaním
Pred odoslaním dát cez mobilnú aplikáciu si skontrolujte, či ste zaznamenali všetky nasledujúce body:
- Celkový pohľad na vozidlo zo všetkých štyroch strán s viditeľným evidenčným číslom.
- Výrobné číslo karosérie (VIN) vyrazené pod predným sklom alebo v motorovom priestore.
- Stav tachometra a palubná doska so zapnutým zapaľovaním.
- Celkové zábery jednotlivých dielov – kapota, strecha, veko kufra a bočné panely.
- Detailné fotografie poškodení spolu s priloženým meradlom alebo mincou pre porovnanie veľkosti.
- Poškodenie plastov, líšt a svetlometov, na ktoré sa často zabúda.
- Kontextové dôkazy búrky na mieste udalosti, napríklad opadané lístie, rozbité záhradné predmety či kopa neroztopených krúp.
Majte na pamäti, že v praxi sa stáva, že digitálna obhliadka po krupobití neobsiahne všetky poškodenia, a preto si originálne fotografie v plnom rozlíšení vždy uložte aj do svojho počítača pre prípadné dokazovanie.
Ako správne odfotiť plytké preliačiny, aby ich likvidátor neprehliadol?
Fotografovanie karosérie po krupobití patrí k najzložitejším úkonom pri domácej dokumentácii. Karosérie moderných áut majú vysoký lesk, v ktorom sa odráža nebo, stromy aj okolitá zástavba. Ak sa pokúsite odfotiť kapotu zvrchu na priamom poludňajšom slnku alebo v tme s ostrým bleskom, plytké jamky na hladkej ploche fotoaparát jednoducho nezaznamená a likvidátor ich nemôže započítať do kalkulácie.
Častým omylom je snaha auto pred fotením vyleštiť alebo voskovať. Prehnané leštenie môže opticky zahladiť jemné nerovnosti. Vozidlo by malo byť zbavené hrubého nánosu blata a prachu, no povrch laku nechajte v prirodzenom stave.
Využitie lomov svetla a tieňa namiesto priameho blesku
Základným pravidlom úspešnej fotodokumentácie je fotenie pod ostrým uhlom. Postavte sa k poškodenému dielu z boku tak, aby sa v laku zrkadlil rovný horizont, hrana budovy alebo pravidelná línia plotu. Každá, aj tá najmenšia preliačina, túto odrazenú líniu viditeľne skriví. Práve deformácia odrazu dáva likvidátorovi jednoznačný dôkaz o hĺbke a priemere jamky.
Ideálne svetelné podmienky nastávajú pri mierne zatiahnutej oblohe, prípadne skoro ráno či podvečer. V uzavretej garáži môžete použiť prenosné svietidlo s rozptýleným svetlom, ktoré namierite na bielu plochu kartónu a necháte ju odrážať sa od plechu. Tento princíp napodobňuje profesionálne reflexné panely, ktoré pri práci používajú klampiari.
Ako prebieha obhliadka po krupobití a počítanie jamiek po zónach?
Keď k vozidlu dorazí mobilný technik alebo auto pristavíte do špecializovaného strediska, nasleduje systematické vyšetrenie škody. Skúsený likvidátor nehodnotí auto ako jeden celok, ale rozdeľuje karosériu na jednotlivé zóny: kapota, strecha, rám strechy, veko batožinového priestoru, predné blatníky, zadné blatníky a jednotlivé dvere. Na každom dieli sa osobitne počíta hustota a charakter deformácií.
Výsledný protokol neslúži len na konštatovanie škody, ale určuje technologický postup celej opravy. Likvidátor zisťuje, či zostal pôvodný lak neporušený, alebo či došlo k jeho prasknutiu. Podľa toho poisťovňa schvaľuje buď šetrné vytláčanie jamiek, alebo tradičnú klampiarsku opravu spojenú s brúsením a celolakom.
Rozdelenie karosérie na diely a metóda PDR
V drvivej väčšine prípadov, kedy lak neutrpel praskliny, je preferovaným riešením metóda PDR (Paintless Dent Removal), teda vyrovnávanie preliačin bez poškodenia laku. Klampiar pomocou špeciálnych oceľových planžiet a páčidiel postupne vytláča jamky z vnútornej strany dielca, prípadne zvrchu pomocou špeciálnych lepidiel a vyťahovacích adaptérov. Táto technológia zachováva pôvodnú antikoróznu ochranu z výroby a neznižuje trhovú cenu auta.
Oprava jednej jamky metódou PDR trvá spravidla 30 až 90 minút a jej cena začína od 30 eur za kus. Pri poškodení približne 20 menších preliačin na jednom diele sa celkové náklady pohybujú v rozmedzí 400 až 900 eur, pričom auto je hotové za 1 až 3 dni. Ak je však lak popraskaný a musí sa použiť tmel a lakovanie, náklady na jeden diel rýchlo narastú na 1 000 až 2 500 eur. Priemerná škoda na vozidle po silnom krupobití sa na Slovensku bežne šplhá na 2 000 až 3 000 eur.
Detailný protokol z obhliadky a skryté poškodenia
Pri fyzickej obhliadke si dajte záležať na tom, aby ste protokol podpísali až po jeho dôkladnom prečítaní. Porovnajte počet zapísaných preliačin s realitou. Zvláštnu pozornosť venujte ozdobným chrómovým lištám, plastovým mriežkam chladiča, strešným oknám a tesneniam. Všetky tieto komponenty môžu byť popraskané a ich výmena stojí nemalé peniaze.
Ak servis pri demontáži vnútorného čalúnenia stropu zistí ďalšie deformácie výstuh, ktoré neboli zvonku viditeľné, nezačínajte s opravou. Servis musí bezodkladne požiadať poisťovňu o doobhliadku. Keby ste poškodenia opravili bez predchádzajúceho súhlasu likvidátora, poisťovňa by mohla dodatočné náklady odmietnuť preplatiť, keďže vzniknú výluky a dôvody zamietnutia plnenia z dôvodu nepreukázateľnosti škody.
Prečo starším vozidlám hrozí pri krupobití ekonomická totálna škoda?
Mnoho starších motoristov predpokladá, že totálna škoda nastáva iba vtedy, keď je auto zdemolované pri vážnej dopravnej nehode a nedá sa na ňom jazdiť. Pri živelných škodách sa však uplatňuje pojem ekonomická totálna škoda. Tá vzniká v momente, keď kalkulované náklady na odbornú opravu presiahnu stanovené percento všeobecnej hodnoty vozidla v čase tesne pred poistnou udalosťou (obvykle 70 až 80 % trhovej ceny).
Pri staršom aute s vekom nad 10 rokov môže byť trhová hodnota napríklad 3 500 eur. Ak husté krupobitie posialo celú karosériu stovkami jamiek, cena opravy metódou PDR spolu s novým lakovaním môže dosiahnuť 2 800 eur. Poisťovňa v takom prípade opravu nezaplatí v plnej výške faktúry, ale prípad uzavrie ako ekonomickú totálku.
Modelový príklad: Desaťročný hatchback po silnej búrke
Predstavme si konkrétny príklad z praxe. Pán Milan vlastní rodinný automobil vyrobený v roku 2014. Vozidlo je v dobrom technickom stave, spoľahlivé a bez hrdze. Poisťovňa stanovila jeho všeobecnú hodnotu pred búrkou na 4 000 eur. Pri búrke dostala karoséria zásah, pri ktorom bolo napočítaných vyše 90 jamiek na streche, kapote a blatníkoch.
Keď prebehla podrobná obhliadka po krupobití, technik vyčíslil náklady na vyrovnanie dielov a lakovanie dvoch poškodených panelov na 3 100 eur. Keďže náklady prevýšili 75 % hodnoty auta, likvidátor vyhlásil ekonomickú totálnu škodu. Likvidácia potom prebieha nasledovným výpočtom:
- Stanoví sa všeobecná hodnota vozidla: 4 000 eur.
- Poisťovňa v elektronickej aukcii zistí hodnotu použiteľných zvyškov (vraku): 1 800 eur.
- Odpočíta sa zmluvne dohodnutá spoluúčasť (napríklad 5 %, minimálne 165 eur).
- Výsledné poistné plnenie zaslané na účet: 4 000 – 1 800 – 165 = 2 035 eur.
Pánovi Milanovi zostalo pojazdné auto a na účet dostal 2 035 eur. Teraz sa môže sám rozhodnúť, či auto predá záujemcovi z aukcie za 1 800 eur a kúpi si iné, alebo si vozidlo nechá, opraví si len to najnutnejšie za zlomok sumy a zvyšok peňazí si ponechá na iné výdavky.
Oplatí sa plnenie rozpočtom na účet alebo oprava na faktúru v servise?
Pri likvidácii škody z havarijného poistenia stojíte pred zásadnou voľbou: nechať si peniaze poslať priamo na bankový účet formou takzvaného rozpočtu nákladov, alebo pristúpiť k oprave v zmluvnom partnerskom servise poisťovne, kde prebehne bezhotovostná platba na základe krycieho listu.
Poisťovne pri výpočte rozpočtu používajú kalkulačné programy s normohodinami, ktoré často nezodpovedajú reálnym komerčným cenám v moderných autoservisoch, a z plnenia odpočítajú daň z pridanej hodnoty (DPH), pokiaľ nepredložíte faktúru. Na druhej strane, ak bola obhliadka po krupobití zaznamenaná bez chýb a servis vystaví faktúru, poisťovňa po odpočítaní spoluúčasti preplatí celý účet priamo opravovni a vy sa nemusíte o nič starať.
Prehľad riešení: Kedy zvoliť servis a kedy rozpočet
Nasledujúca tabuľka porovnáva bežné situácie, s ktorými sa majitelia poškodených vozidiel stretávajú, a odporúča optimálny postup:
| Situácia poškodenia | Čo platí podľa pravidiel poistenia | Odporúčaný postup motoristu |
|---|---|---|
| Nové alebo zánovné auto v záruke | Podmienkou záruky na karosériu je oprava v autorizovanom servise postupom PDR. | Zvoľte úhradu faktúry zmluvnému servisu na krycí list, vyhnete sa strate záruky na lak. |
| Staršie auto, drobné jamky bez prasknutého laku | Škoda nebráni bezpečnej jazde, ide najmä o estetický nedostatok. | Požiadajte o plnenie rozpočtom. Peniaze dostanete na účet a auto môžete opraviť čiastočne. |
| Rozbité čelné sklo a zatečený interiér | Hrozí sekundárne poškodenie riadiacich jednotiek a elektroinštalácie. | Okamžite provizórne zakryte okno fóliou a nahláste škodu na sklo aj interiér naraz. |
| Škoda na úrovni do 200 eur pri spoluúčasti 165 eur | Po odpočítaní spoluúčasti bude poistné plnenie minimálne alebo nulové. | Zvážte nahlásenie škody. Mohol by sa vám zbytočne narušiť systém bonus a malus. |
| Likvidácia sa preveruje dlhšie ako mesiac | Podľa § 799 ods. 2 Občianskeho zákonníka máte nárok na primeranú zálohu. | Písomne požiadajte poisťovňu o vyplatenie preddavku na opravu. |
Ak vám poisťovňa vyplatí rozpočet, ktorý sa vám zdá neprimerane nízky a nezodpovedá poškodeniu, nezúfajte. Stále máte možnosť podať písomné odvolanie proti výške plnenia a predložiť dodatočnú kalkuláciu z certifikovanej PDR dielne. Pre uplatnenie všetkých nárokov je dôležité mať v poriadku všetky Doklady k likvidácii škody na vozidle, vrátane technického preukazu a čísla zmluvy.
Pri nahlasovaní škody postupujte uvážlivo. Informácie o tom, ako správne spísať záznam a Ako nahlásiť škodu online, vám ušetria množstvo telefonátov s klientskym centrom. Ak máte napríklad uzatvorené poistenie auta v Komunálnej poisťovni alebo v inej inštitúcii, preverte si pred nahlásením presnú výšku vašej zmluvnej spoluúčasti. Rozdiel v tom, čo kryje PZP a čo kasko, býva pri letných búrkach najčastejším zdrojom sklamania nepripravených vodičov.
Najčastejšie otázky o obhliadke a likvidácii po krupobití
Musím ku krupobitiu privolať štátnu políciu?
Nie, k poškodeniu stojaceho vozidla prírodným živlom sa polícia neprivoláva. Políciu kontaktujte iba vtedy, ak búrka spôsobila dopravnú nehodu v premávke alebo došlo k zraneniu osôb.
Kedy mi po obhliadke prídu peniaze na účet?
Podľa § 797 ods. 3 Občianskeho zákonníka má poisťovňa ukončiť vyšetrovanie do jedného mesiaca od oznámenia udalosti. Po skončení šetrenia je poistné plnenie splatné do 15 dní podľa § 799 ods. 1 rovnakého zákona.
Môžem auto odviezť do opravovne ešte pred príchodom likvidátora?
Rozhodne nie. S prácami na karosérii sa nesmie začať pred vykonaním obhliadky a schválením postupu likvidátorom. Ak diely opravíte skôr, riskujete krátenie alebo úplné zamietnutie poistného plnenia.
Čo ak servis po demontáži zistí viac preliačin, než technik zapísal?
Servis musí práce okamžite pozastaviť a vyžiadať si doobhliadku. Mobilný technik príde skontrolovať odhalené miesta a vystaví dodatok k pôvodnému protokolu.
Preplatí poisťovňa škodu, ak mám len základné PZP bez pripoistení?
Bohužiaľ nie. Základné zákonné poistenie chráni výlučne tretie strany pred škodami, ktoré spôsobíte vy. Na škody spôsobené počasím na vlastnom aute musíte mať havarijné poistenie alebo samostatný živelný balík.