Odcudzenie kolies: ako postupovať pri hlásení polícii a poisťovni
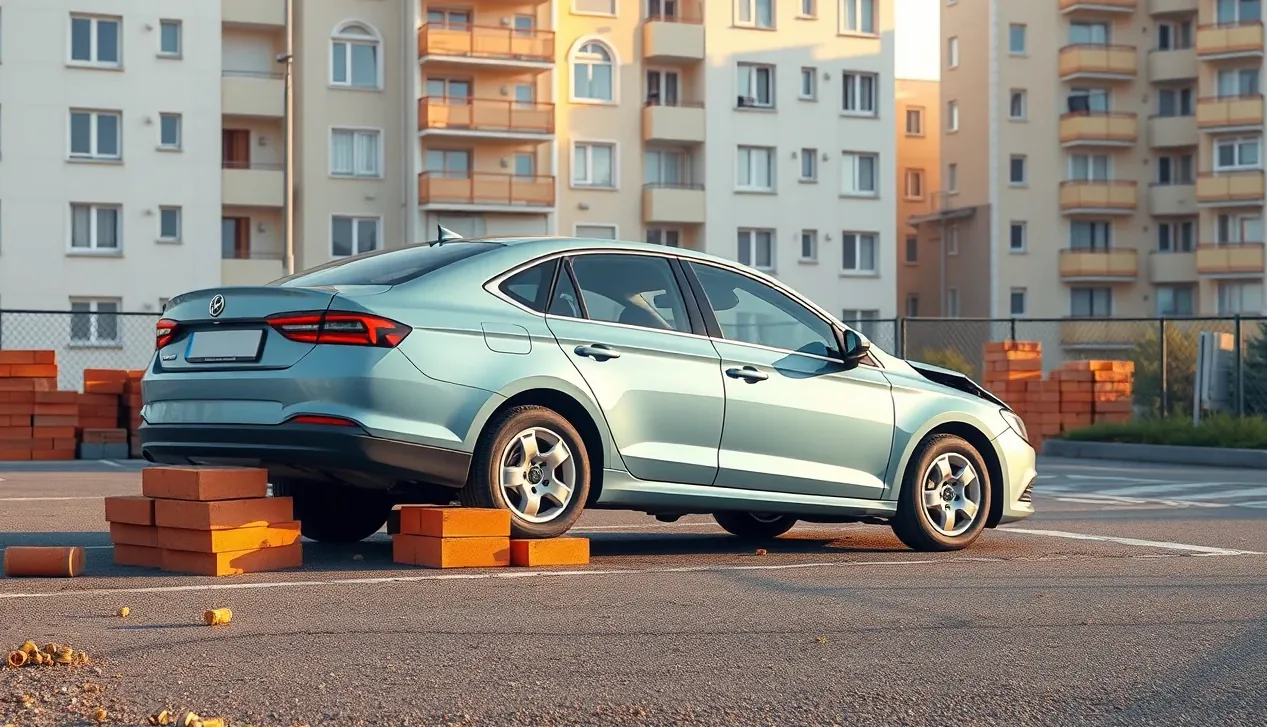
Čo robiť, keď ráno prídete k autu na sídliskovom parkovisku a namiesto hliníkových diskov nájdete auto položené na betónových tvárniciach alebo priamo na brzdových kotúčoch? Krádež kolies a diskov patrí medzi mimoriadne nepríjemné parciálne škody, ktoré motoristov zaskočia nielen finančne, ale aj organizačne. Vozidlo je v takej chvíli úplne nepojazdné, hrozí poškodenie podvozka a začína sa kolobeh úkonov, ktoré musíte zvládnuť v presnom poradí, aby ste neprišli o poistné plnenie.
Základným faktom, ktorý si mnohí majitelia áut uvedomia až po takejto udalosti, je absencia krytia z bežného zákonného poistenia. Ak máte uzatvorené iba základné zmluvné poistenie, žiadnu náhradu za zmiznuté obutie nedostanete. Zatiaľ čo čo kryje PZP a čo kasko je pri bežnej nehode jasné, pri chýbajúcich dieloch platí neúprosná zásada: PZP chráni výlučne tých, ktorým spôsobíte škodu vy sami. Na vlastné kolesá potrebujete havarijnú poistku alebo špecifické pripoistenie krádeže.
Rozdiel medzi krytím sériových kolies z prvovýroby a dodatočne namontovaných diskov
Jedným z najčastejších sporov pri likvidácii býva otázka, aké kolesá na aute v skutočnosti boli v momente uzavretia zmluvy a čo presne kryje základná poistná zmluva. Poisťovne striktne oddeľujú komponenty, s ktorými vozidlo opustilo výrobnú linku, od dielov, ktoré si majiteľ namontoval neskôr v snahe vylepšiť vzhľad alebo jazdné vlastnosti.
Ak ste si kúpili vozidlo a boli na ňom originálne disky montované priamo z výroby, sú automaticky súčasťou poistnej hodnoty vozidla. Vychádza sa z cenníka výrobcu a modelovej špecifikácie. Pokiaľ však po kúpe investujete tisíc či dvetisíc eur do nových dizajnových elektrónov z obchodu a pôvodné kolesá necháte v garáži na zimu, situácia sa radikálne mení.
Čo patrí do základného krytia havarijného poistenia
Havarijná poistka v základnom balíku chráni vozidlo v takom technickom stave a výbave, v akej bolo nafotené pri vstupnej obhliadke a aká zodpovedá jeho továrenskej verzii. Pokiaľ na vozidlo osadíte luxusnú sadu diskov, poisťovňa ich pri absencii osobitného dojednania berie len do výšky hodnoty pôvodných sériových kolies, prípadne ich posúdi ako nepoistenú dodatočnú výbavu.
Problém nastáva aj pri rozmeroch. Ak na auto namontujete kolesá, ktoré nie sú zapísané v osvedčení o evidencii časť II, vystavujete sa riziku krátenia alebo úplného odmietnutia plnenia. Z pohľadu predpisov je vozidlo s neschválenými rozmermi technicky nespôsobilé na prevádzku, čo môže likvidátor využiť ako dôvod na zníženie vyplatenej sumy. Pri plánovaní financií pomôže vopred pripravený výpočet havarijného poistenia, v ktorom zohľadníte skutočnú trhovú hodnotu celého vozidla vrátane všetkých komponentov.
| Typ obutia na vozidle | Krytie v základnom kasku | Potrebné doklady pri krádeži | Riziko krátenia plnenia |
|---|---|---|---|
| Originálne disky z prvovýroby | ✓ Plné krytie do limitu vozidla | Výpis výbavy podľa VIN, fotodokumentácia | Nízke, rieši sa len bežné opotrebenie pneu |
| Dodatočné disky v hodnote sériových | ✓ Do výšky ceny originálu | Faktúra o kúpe, zápis v technickom preukaze | Stredné, ak chýba doklad o nadobudnutí |
| Drahé tuningové disky nad štandard | ✗ Len do limitu sériových dielov | Faktúra, certifikát diskov, fotky pred krádežou | Vysoké, rozdiel ceny bez pripoistenia nepreplatia |
| Rozmery nezapísané v TP | ✗ Hrozí úplné zamietnutie | Technický preukaz, schvaľovací protokol | Kritické z dôvodu technickej nespôsobilosti |
Kedy sa oplatí pripoistenie doplnkovej výbavy pre drahé disky a aké má limity?
Ak patríte medzi vodičov, ktorí si potrpia na prémiové disky z ľahkých zliatin, kované kolesá alebo nízkoprofilové pneumatiky známych značiek, štandardná poistka vám v prípade škody stačiť nebude. Cena takejto sady často presahuje 2 500 eur až 4 000 eur, čo je hodnota, ktorú bežná tabuľková amortizácia a štandardné limity nedokážu absorbovať.
Pripoistenie doplnkovej a dodatočnej výbavy funguje tak, že v poistnej zmluve presne definujete predmety, ktoré neboli súčasťou vozidla pri predaji nového kusu. K zmluve musíte priložiť originál faktúry alebo pokladničného bloku o nákupe diskov a pneumatík. Poisťovňa si tieto prvky zapíše, často vyžaduje ich detailné nafotenie a stanoví osobitný limit plnenia.
Ako fungujú limity pripoistenia a dokladovanie ceny
Limit krytia pri samostatnom pripoistení či balíkoch doplnkovej výbavy sa spravidla pohybuje od 2 500 eur do 5 000 eur. Pri uzatváraní takéhoto pripoistenia sa stanovuje aj spoluúčasť, ktorá býva približne 5 %, minimálne 100 eur. Bez doloženia dokladu o kúpe však poisťovňa odmietne stanoviť poistnú sumu z vami deklarovanej ceny a vychádza z najlacnejšej dostupnej náhrady na trhu.
Nezabúdajte na amortizáciu pneumatík. Kým pri samotných diskoch sa amortizácia uplatňuje pomalšie, pri pneumatikách poisťovňa skúma hĺbku dezénu a takzvaný DOT kód, ktorý určuje vek pneumatiky. Štandardná amortizácia náhradných dielov a spotrebného materiálu sa pri gumách počíta nekompromisne – ak ste mali pneumatiky zjazdené na polovicu životnosti, likvidátor vám z ich nákupnej ceny odpočíta 50 % bez ohľadu na to, že musíte kúpiť úplne nové obutie.
Chránia bezpečnostné skrutky a matice pred krádežou kolies a diskov?
Otázka, či majú bezpečnostné prvky zmysel, trápi mnohých majiteľov áut. Bezpečnostná skrutka má namiesto klasického šesťhranu špecifickú tvarovú drážku, do ktorej zapadne iba príslušný bezpečnostný adaptér (orech). Štandardná sada obsahuje 4 skrutky s unikátnym bitom, pričom na každé koleso sa namontuje jeden kus namiesto pôvodnej skrutky. Krádež kolies a diskov to dokáže výrazne skomplikovať, hoci nie úplne znemožniť.
Skúsený zlodej s univerzálnymi reverznými vyťahovačmi poškodených skrutiek dokáže prekonať aj lacnejšie bezpečnostné matice. Rozdiel je však v čase a hluku. Odskrutkovanie bežnej skrutky trvá pomocou akumulátorového uťahováka tri sekundy. Narážanie tvrdeného vyťahovacieho tŕňa do bezpečnostného vzoru si vyžaduje kladivo, robí značný hluk a trvá podstatne dlhšie. Páchateľ si na nočnom parkovisku radšej vyberie auto bez tejto ochrany.
Ako funguje sada bezpečnostných skrutiek v praxi
Pri výbere skrutiek sa vyhnite najlacnejším sadám z pochybných eshopov za 15 eur. Lacné mäkké materiály sa pri uťahovaní v pneuservise strhnú a pri pokuse o krádež ich zlodej jednoducho prereže. Kvalitné sady disponujú vonkajším otočným prstencom. Ak sa zlodej pokúsi na hlavu skrutky natĺcť bežný dvanásťhranný orech, prstenec sa začne voľne pretáčať a skrutku nie je možné povoliť.
Poisťovne zatiaľ vo svojich podmienkach explicitne neprikazujú použitie bezpečnostných skrutiek ako povinnú podmienku likvidácie. Z hľadiska dokazovania a prevencie však ich prítomnosť hrá dôležitú rolu. Ak likvidátor vidí zničené zvyšky skrutiek na zemi, je nespochybniteľné, že kolesá boli riadne pripevnené a páchateľ musel použiť deštruktívne náradie.
Najväčšia chyba vodičov: kde schovať bezpečnostný orech
Väčšina vodičov robí kardinálnu chybu – bezpečnostný adaptér nechávajú v odkladacej schránke pred spolujazdcom alebo v kufri hneď vedľa zdviháka. Ak sa páchateľ špecializuje na krádeže kolies, prvé čo urobí po príchode k autu, je rozbitie malého trojuholníkového okienka na zadných dverách. Následne otvorí kufor, nájde originálnu škatuľku s adaptérom a disky pohodlne odmontuje za niekoľko minút vlastným náradím majiteľa.
Pokiaľ poisťovňa pri vyšetrovaní zistí, že vozidlo bolo prekonané bez poškodenia skrutiek a kľúč bol voľne dostupný v interiéri, môže incident posúdiť ako hrubú nedbanlivosť poisteného. Adaptér noste mimo bežných úložných priestorov, ideálne na mieste, ktoré nie je na prvý pohľad viditeľné, prípadne ho vozte so sebou len vtedy, keď idete do servisu na prezúvanie.
Je rozdiel, či nastala krádež kolies a diskov na verejnom priestranstve alebo v uzamknutej garáži?
Miesto činu zásadne určuje nielen spôsob policajného vyšetrovania, ale aj to, z akej poistnej zmluvy budete peniaze čerpať. Kým verejné parkovisko na ulici rieši výlučne motoristické havarijné poistenie, zmiznutie diskov v uzavretom objekte otvára otázku krytia z poistenia nehnuteľnosti a domácnosti. Práve pri krádeži kolies a diskov v rôznych priestoroch vznikajú najväčšie právne nedorozumenia.
V roku 2021 bolo na území Slovenska zaznamenaných 1 474 prípadov krádeží súčiastok a vecí z áut. Priemerná vyplatená škoda pri krádežiach častí vozidla dosiahla v roku 2022 úroveň 2 680 eur. Tieto čísla ukazujú, že organizované skupiny operujú rýchlo a zameriavajú sa tak na sídliská, ako aj na podzemné garáže bytových domov.
Zlodeji na sídlisku a novela Trestného zákona
Zásadný zlom v riešení týchto skutkov priniesol zákon č. 40/2024 Z. z., teda novela Trestného zákona. Táto právna úprava posunula definíciu škody nie nepatrnej podľa § 125 ods. 1 z pôvodných 266 eur na sumu prevyšujúcu 700 eur. To má priamy vplyv na policajnú prácu:
- Škoda do 700 eur: Skutok sa kvalifikuje len ako priestupok proti majetku podľa zákona č. 372/1990 Zb. o priestupkoch. Polícia vykoná základný záznam, no vyšetrovacie kapacity sú minimálne.
- Škoda nad 700 eur: Vec sa posudzuje ako prečin krádeže podľa § 212 Trestného zákona. Na miesto prichádza výjazdová skupina, hľadajú sa biologické stopy, odtlačky prstov a zaisťujú sa kamerové záznamy.
Pre poisťovňu však hranica 700 eur nehrá rolu v tom zmysle, či škodu preplatí. Likvidácia vyžaduje policajný protokol vždy, či už ide o priestupok alebo trestný čin. Ak políciu neprivoláte, poisťovňa plnenie s vysokou pravdepodobnosťou zamietne z dôvodu nepreukázania vzniku škodovej udalosti cudzím zavinením.
Odcudzenie kolies zo súkromnej garáže či spoločných priestorov
Častou situáciou je krádež druhej, sezónnej sady kolies, ktorú nemáte namontovanú na aute, ale uskladnenú v pivničnej kobke alebo spoločnej kočikárni. Pozor: havarijná poistka vozidla sa vzťahuje len na diely, ktoré sú pevne spojené s vozidlom! Demontované kolesá v pivnici nie sú súčasťou auta, ale hnuteľným majetkom, ktorý spadá pod poistenie domácnosti.
V poistení domácnosti však platia prísne limity na prekonanie prekážky. Ak vám kolesá zmiznú zo spoločnej podzemnej garáže, do ktorej majú prístup desiatky susedov cez diaľkový čip, a páchateľ nemusel prekonať žiadne dvere násilím, poistné plnenie nemusí byť vyplatené. Naopak, v individuálnej uzamknutej garáži s bezpečnostným zámkom býva limit krytia podstatne vyšší, podmienkou je však zdokumentované násilné vniknutie.
Čo robiť, ak je škoda nižšia ako dojednaná spoluúčasť?
Môže nastať paradoxná situácia: páchateľ nestihne demontovať všetky štyri kolesá, vyplaší ho náhodný svedok a na zemi zostane ležať len jeden ukradnutý disk, pričom druhý je uvoľnený. Vodič má dojednanú spoluúčasť napríklad 10 %, minimálne 330 eur. Trhová hodnota jedného kolesa po odpočítaní opotrebenia je vyčíslená na 250 eur. V takom prípade poisťovňa nevyplatí ani cent, pretože škoda nedosiahla hranicu spoluúčasti.
V podobných prípadoch musíte zvážiť, či sa oplatí škodu vôbec poisťovni nahlasovať. Ak nahlásite udalosť, z ktorej nedostanete žiadne peniaze, môžete si zbytočne pokaziť bezškodový priebeh, čo ovplyvní váš systém bonus a malus pri obnove zmluvy na ďalší rok. Zápis o škodovej udalosti v systéme zostane, hoci finančné plnenie bolo nulové.
Sprievodné škody na podvozku a karosérii
Vodiči pri čiastočnej krádeži často zabúdajú skontrolovať sprievodné poškodenia. Zlodeji nepracujú v rukavičkách. Auto podložia betónovou tvárnicou priamo pod podlahový plech, preliačia prah, zničia plastové kryty podvozka alebo ohnú brzdové štíty a poškodia samotné brzdové kotúče, keď vozidlo spadne z provizórneho podloženia na asfalt. Tieto škody môžu ľahko prevýšiť 1 500 eur.
Preto pri obhliadke vždy trvajte na zdokumentovaní všetkých poškodených častí. Ak bola poškodená spodná časť auta, celková škoda sa sčíta (kolesá + oprava prahov + výmena kotúčov) a vysoko presiahne hranicu spoluúčasti. Postup riešenia konkrétnych stavov prehľadne sumarizuje nasledujúca tabuľka.
| Situácia na mieste činu | Čo platí z pohľadu poistky | Čo musíte okamžite urobiť |
|---|---|---|
| Ukradnuté všetky 4 kolesá, auto leží na tehlách | Škoda takmer vždy presahuje spoluúčasť, kryté je obutie aj podvozok | Volať políciu (158), fotiť celok aj detaily, volať asistenčnú službu na odťah |
| Ukradnuté iba 1 koleso bez ďalšieho poškodenia | Hodnota dielu býva často nižšia ako minimálna spoluúčasť | Spočítať cenu kolesa; ak je pod limitom spoluúčasti, poistku neuplatňovať |
| Nedokončená krádež, povolené skrutky na kolesách | Poškodené závity či disky sú likvidovateľné ako pokus o krádež / vandalizmus | S autom v žiadnom prípade nejazdiť, skontrolovať uťahovacím kľúčom všetky kolesá |
| Ukradnuté len puklice alebo stredové krytky | Parciálna škoda, takmer vždy hlboko pod minimálnou spoluúčasťou | Kúpiť novú sadu na vlastné náklady, škodu do kaska nenahlasovať |
| Auto poškodené pádom z tehly na kotúč | Kryté sú kolesá aj následné mechanické poškodenie nápravy a bŕzd | Žiadať technika o zápis poškodenia podvozka priamo do protokolu obhliadky |
Čo si musíte pripraviť a doložiť poisťovni
Likvidácia škody prebehne hladko iba vtedy, ak predložíte kompletnú dokumentáciu. Podľa § 797 ods. 2 Občianskeho zákonníka je poistený povinný bez zbytočného odkladu písomne oznámiť poistiteľovi vznik udalosti a poskytnúť pravdivé vysvetlenie. Ak využijete online formulár na nahlásenie škody, urýchlite pridelenie čísla poistnej udalosti aj obhliadku likvidátorom.
Pripravte si nasledovné podklady:
- Správa o výsledku prešetrenia od Polície SR: Usnesenie o začatí trestného stíhania alebo prerušení konania, prípadne záznam o priestupku. Bez tohto dokladu poisťovňa plnenie neuzavrie.
- Podrobná fotodokumentácia z miesta nálezu: Fotografie vozidla zo všetkých štyroch strán pred akoukoľvek manipuláciou, detailné zábery provizórneho podloženia, poškodených prahov, brzdových komponentov a podložiek.
- Osvedčenie o evidencii časť II (veľký technický preukaz): Slúži na overenie, či rozmer ukradnutých diskov a pneumatík bol pre dané vozidlo schválený výrobcom.
- Doklady o nadobudnutí kolies: Faktúra z predajne, pokladničný doklad, faktúra z pneuservisu potvrdzujúca montáž alebo kúpna zmluva k vozidlu s rozpisom príplatkovej výbavy.
- Kľúče a bezpečnostný adaptér: Likvidátor môže požadovať predloženie bezpečnostného orecha na overenie, či nebol poškodený alebo odcudzený priamo z auta.
Kedy sa vyplatí zvýšiť spoluúčasť a kedy naopak znížiť?
Nastavenie spoluúčasti je kľúčovým parametrom každej havarijnej zmluvy a priamo ovplyvňuje ročné poistné. Všeobecne platí pravidlo: čím vyššiu spoluúčasť akceptujete, tým lacnejšia bude vaša poistka. Pre mladého človeka, ktorý počíta každé euro, býva lákavé zvoliť spoluúčasť 10 %, minimálne 330 eur alebo ešte vyššiu, aby zrazil mesačnú splátku na minimum. Pri parciálnych škodách, akou je práve krádež kolies, sa to však môže škaredo vypomstiť.
Ak nie je spoluúčasť v zmluve výslovne dohodnutá inak, poistné podmienky mnohých ústavov stanovujú základnú sadzbu 10 % z plnenia, minimálne 300 eur. Priemerná spoluúčasť na slovenskom trhu pri parciálnych škodách sa pohybuje v rozmedzí 5 % min. 100 eur až 10 % min. 330 eur.
Vplyv spoluúčasti na cenu poistky a likvidáciu parciálnych škôd
Kedy sa teda oplatí zvoliť nižšiu spoluúčasť (napríklad 5 %, minimálne 100 eur)? Predovšetkým vtedy, ak parkujete na nechránenom verejnom priestranstve veľkého mesta a vaše vozidlo disponuje atraktívnymi diskami. V takejto situácii je štatistické riziko parciálnej škody vysoké. Ak vám ukradnú kolesá v hodnote 1 200 eur, pri 5 % spoluúčasti zaplatíte zo svojho len 100 eur a poisťovňa doplatí 1 100 eur. Pri vysokej spoluúčasti 330 eur by ste takmer tretinu škody hradili z vlastného vrecka.
Naopak, zvýšiť spoluúčasť sa oplatí motoristom, ktorí parkujú v uzamknutej súkromnej garáži rodinného domu a havarijnú poistku vnímajú primárne ako ochranu pred totálnou škodou, haváriou na diaľnici či krádežou celého auta. Na krytie finančnej straty pri totálke navyše slúži GAP pripoistenie, kde pri výbere hrá rolu aj cena GAP poistenia a to, ako je v zmluve vyriešená spoluúčasť pri krádeži auta a GAP poistení.
Pre mladých vodičov hľadajúcich optimálny pomer ceny a krytia je často najrozumnejšou voľbou uzatvoriť havarijné poistenie spolu s PZP na jednej zmluve, kde poisťovne poskytujú balíkové zľavy, a zvoliť zlatý stred so spoluúčasťou 5 %, minimálne 150 eur.
DPH v poistnom plnení pri platcovi a neplatcovi dane
Výpočet konečnej sumy, ktorú vám poisťovňa zašle na bankový účet, zásadne ovplyvňuje váš daňový status. Mechanizmus DPH v poistnom plnení je zdrojom neustálych nedorozumení najmä u začínajúcich podnikateľov, živnostníkov a firiem. Daňový úrad a zákon o DPH totiž nedovoľujú, aby sa poistné plnenie stalo nástrojom bezdôvodného obohatenia.
Likvidácia škody prebieha odlišne pre fyzickú osobu nepodnikateľa a pre platiteľa dane z pridanej hodnoty, ktorý má vozidlo zaradené v obchodnom majetku.
Rozdiel medzi podnikateľom a bežným občanom
Ak ste fyzická osoba – nepodnikateľ (bežný občan), nemáte možnosť odpočítať si daň na vstupe. Všetky nákupy tovarov a služieb realizujete s DPH. Poisťovňa vám preto vyplatí poistné plnenie vrátane DPH (znížené o dojednanú spoluúčasť a amortizáciu). Ak oprava podvozka a nákup nových kolies stojí 2 400 eur s DPH a vaša spoluúčasť je 100 eur, poisťovňa vám preplatí 2 300 eur.
Ak ste platiteľ DPH, pravidlá sú iné:
- Poisťovňa vyčísli škodu a poistné plnenie vyplatí v sume bez DPH. Dôvodom je, že ako platiteľ dane máte zákonný nárok uplatniť si odpočet DPH na vstupe pri nákupe nových kolies a úhrade faktúry za opravu v autoservise prostredníctvom svojho daňového priznania k DPH.
- Spoluúčasť sa odpočítava zo základu dane (zo sumy bez DPH).
- Faktúru zo servisu musíte uhradiť dodávateľovi celú (vrátane DPH). Poisťovňa vám preplatí základ dane bez spoluúčasti a samotnú DPH si vyžiadate späť od štátu v daňovom priznaní.
Pokiaľ máte vozidlo financované cez lízing, pozor na ďalšiu formalitu. Pri leasingových vozidlách existuje vinkulácia poistenia pri leasingu. To znamená, že poistné plnenie patrí leasingovej spoločnosti a tá musí udeliť poisťovni devinkulačný súhlas, aby mohla peniaze poslať priamo vám alebo servisu na úhradu faktúry.
Často kladené otázky o krádeži kolies
Preplatí mi havarijná poistka celú sadu ukradnutých elektrónov alebo odpočítajú opotrebenie pneumatík?
Disky z ľahkých zliatin vám poisťovňa preplatí v plnej trhovej hodnote pred škodou (ak boli originálne alebo pripoistené), no pri pneumatikách sa uplatňuje amortizácia. Výška odpočtu závisí od hĺbky dezénu a veku pneumatiky podľa DOT kódu. Ak mali gumy dezén zodpovedajúci 50 % opotrebeniu, preplatia vám len polovicu ich nadobúdacej hodnoty zníženú o dojednanú spoluúčasť.
Mám len PZP, mám vôbec šancu dostať nejaké peniaze za ukradnuté disky?
Zo samotného povinného zmluvného poistenia nedostanete nič. PZP kryje výlučne škody spôsobené iným osobám pri prevádzke vášho vozidla. Jedinou možnosťou bez havarijnej poistky je situácia, ak polícia páchateľa vypátra, usvedčí a súd mu uloží povinnosť nahradiť vám spôsobenú škodu v adhéznom konaní. Vymožiteľnosť peňazí od zlodejov je však v praxi minimálna.
Musím volať políciu, aj keď bola hodnota kolies len 500 eur?
Áno, bezpodmienečne. Hoci po novele Trestného zákona č. 40/2024 Z. z. je škoda do 700 eur kvalifikovaná len ako priestupok a nie trestný čin, poistné podmienky vyžadujú úradné prešetrenie vzniku škody políciou. Bez policajného protokolu poisťovňa likvidáciu zamietne, pretože nemáte hodnoverný dôkaz o tom, že kolesá boli odcudzené treťou osobou.
Vzťahuje sa poistenie aj na poškodenie prahov a brzdových kotúčov, na ktorých auto zostalo ležať?
Áno, ide o priamu sprievodnú škodu spôsobenú poistnou udalosťou. Musíte však trvať na tom, aby technik pri obhliadke zapísal poškodenie podvozka, prahov, brzdových štítov či kotúčov priamo do protokolu o obhliadke. Tieto položky sa sčítajú s cenou kolies do jednej škodovej udalosti s jednou spoluúčasťou.
Môže poisťovňa krátiť plnenie, ak som nemal na kolesách bezpečnostné matice?
Nie, absencia bezpečnostných skrutiek nie je dôvodom na krátenie plnenia, pokiaľ to poistná zmluva vyslovene neurčuje ako osobitnú podmienku zabezpečenia (čo v bežných poistkách nebýva). Problém by však nastal, ak by ste bezpečnostné skrutky mali, ale kľúč od nich by zlodej našiel voľne položený na sedadle alebo v otvorenej priehradke po tom, čo vnikol do interiéru.
Čo ak zlodej odmontoval štyri skrutky, piatu nepovolil a koleso mi za jazdy odletelo?
Ide o mimoriadne nebezpečnú situáciu. Ak sa vám poškodí auto v dôsledku uvoľneného kolesa, škoda sa likviduje z havarijného poistenia. Poisťovňa však bude skúmať, či ste pred jazdou nezanedbali základnú kontrolu vozidla, najmä ak auto vykazovalo silné vibrácie alebo hluk. Udalosť nahláste okamžite polícii ako pokus o krádež so spôsobenou škodou.
Ako dlho môže poisťovňa vyšetrovať udalosť a kedy má dať preddavok?
Podľa § 799 ods. 1 Občianskeho zákonníka je poisťovňa povinná skončiť vyšetrenie do jedného mesiaca po tom, čo sa o poistnej udalosti dozvedela. Ak vyšetrenie nie je možné v tejto lehote ukončiť (napríklad sa čaká na správu od polície), poisťovňa je povinná poskytnúť poistenému na požiadanie primeraný preddavok na poistné plnenie.
Čo robiť, ak poisťovňa neprimerane skrátila plnenie za disky?
Ak nesúhlasíte so závermi likvidácie alebo vám likvidátor započítal neprimeranú amortizáciu na disky, podajte písomné odvolanie proti výške plnenia. V odvolaní predložte faktúry, znalecký posudok alebo katalógové ceny originálnych dielov. Právo na poistné plnenie sa premlčuje podľa § 101 a § 104 Občianskeho zákonníka za 3 roky, pričom premlčacia doba začína plynúť rok po vzniku poistnej udalosti. V prípade sporu sa môžete obrátiť so sťažnosťou aj na Národnú banku Slovenska, ktorá vykonáva dohľad nad finančným trhom.