Výluky z PZP: Kedy poisťovňa odmietne plniť alebo vymáha škodu späť
Predstavte si situáciu: spôsobíte dopravnú nehodu, spoliehate sa na svoju poistku, no poisťovňa vám oznámi, že škodu poškodenému nezaplatí, prípadne ju uhradí a následne celú sumu vymáha od vás. Viete presne, v ktorých prípadoch vás zákonné poistenie neochráni? Výluky z PZP predstavujú presne vymedzené situácie, kedy poistiteľ neposkytuje poistné plnenie, pretože daná udalosť nespadá pod zákonom stanovený rozsah krytia. Mnohí motoristi žijú v omyle, že zaplatením poistky preniesli na poisťovňu absolútne každé finančné riziko na cestách. Realita slovenských zákonov je však oveľa prísnejšia.
Povinné zmluvné poistenie sa riadi zákonom č. 381/2001 Z. z. o povinnom zmluvnom poistení zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla. Tento predpis stanovuje povinnosť chrániť poškodené tretie strany pri ujme na zdraví, usmrtení, poškodení majetku či ušlom zisku. Od 1. augusta 2024 navyše platia zvýšené minimálne limity poistného plnenia, a to 6 450 000 EUR pri škode na zdraví a nákladoch pri usmrtení bez ohľadu na počet zranených a 1 300 000 EUR pri vecnej škode a ušlom zisku na jednu škodovú udalosť. Napriek týmto obrovským sumám existujú pevné mantinely, za ktoré poistná ochrana nesiaha.
Kde v poistných podmienkach nájdete výluky z PZP pred podpisom zmluvy?
Základným pravidlom bezpečného výberu poistenia je nepozerať sa iba na konečnú cenu poistného. Ak uzatvárate PZP – povinné zmluvné poistenie, musíte vedieť, kde hľadať právne obmedzenia skôr, než zmluvu potvrdíte úhradou. Poistná zmluva na vozidlo sa totiž vždy skladá zo samotného návrhu zmluvy a neoddeliteľných všeobecných poistných podmienok (VPP). Práve vo VPP sú ukryté konkrétne formulácie, ktoré pri škodovej udalosti rozhodujú o tisícoch eur.
Zákonné výluky verzus zmluvné výluky poisťovne
V prvom rade je nutné oddeliť dva pojmy: zákonné výluky a zmluvné výluky. Zákonné výluky z PZP stanovuje § 5 zákona č. 381/2001 Z. z.. Tento paragraf je taxatívny, čo znamená, že žiadna poisťovňa na slovenskom trhu nesmie zákonné výluky vymazať ani zmierniť vo váš prospech. Ak zákon hovorí, že poistné plnenie nepatrí za škodu na vlastnom vozidle vinníka, platí to bez výnimky všade. Na krytie škôd na vlastnom aute slúži výhradne lacné kasko, ktoré si dojednávate dobrovoľne.
Zmluvné výluky sa naopak nachádzajú priamo v textoch poistných podmienok konkrétnej poisťovne a často sa viažu k rôznym pripoisteniam (napríklad pripoistenie stretu so zverou, úrazu či čelného skla). Kým základné krytie zodpovednosti nesmie ísť pod štandard zákona č. 381/2001 Z. z., doplnkové balíky môžu obsahovať vlastné definície nedbanlivosti, minimálnej hĺbky dezénu alebo obmedzenia na konkrétne geografické územia.
Ako čítať všeobecné poistné podmienky bez právnického vzdelania
Keď otvoríte poistné podmienky, nehľadajte romány. Zamerajte sa priamo na články s názvom Výluky z poistenia, Rozsah poistenia alebo Práva a povinnosti poistiteľa. V týchto sekciách hľadajte predovšetkým slová ako „poisťovateľ neposkytuje poistné plnenie“, „poistenie sa nevzťahuje na“ alebo „nárok na náhradu škody nevzniká“. Ak zvažujete havarijné poistenie spolu s PZP, dôsledne skontrolujte, či sa zmluvné definície v oboch zložkách zmluvy nebijú – napríklad pri definícii neoprávneného používania vozidla alebo manipulácie s nákladom.
Kedy poisťovňa neplatí vôbec a kedy žiada peniaze späť regresom?
Medzi motoristami pretrváva zásadný omyl: stotožňujú situáciu, kedy poistiteľ neposkytne plnenie nikomu, so situáciou, kedy poisťovňa uplatní takzvaný regresný nárok. Ide o dva právne úplne odlišné inštitúty. Skutočné výluky z povinného zmluvného poistenia znamenajú, že poisťovňa poškodenému nevyplatí ani cent, pretože nárok na odškodnenie zo zákona nevznikol. Poškodený sa v takom prípade musí domáhať náhrady priamo od vinníka v občianskoprávnom konaní.
Naopak, pri regrese podľa § 12 zákona č. 381/2001 Z. z. poisťovňa poškodeného riadne odškodní, aby nebol ukrátený na svojich právach. Hneď potom však pošle výzvu vinníkovi a žiada náhradu vyplateného plnenia späť – a to až do výšky 100 percent. K regresu dochádza typicky vtedy, ak vodič viedol vozidlo pod vplyvom alkoholu, psychotropných látok, bez vodičského oprávnenia, z miesta nehody ušiel, alebo vedome zveril riadenie osobe bez oprávnenia. Vinník tak nezostane chránený, no poškodená obeť nezostane bez finančných prostriedkov.
Prehľad rozdielov medzi zákonnou výlukou a regresným nárokom
V nasledujúcej tabuľke vidíte jasné porovnanie typických situácií na ceste a ich právny dopad na vyplatenie poistného plnenia:
| Situácia na ceste | Plnenie poškodenému | Následok pre vinníka | Právny dôvod podľa zákona č. 381/2001 Z. z. |
|---|---|---|---|
| Škoda na vlastnom aute vinníka | ✗ | Žiadne krytie z PZP | Zákonná výluka (§ 5 ods. 1 písm. a) |
| Poškodenie plotu manželky žijúcej v spoločnej domácnosti | ✗ | Škodu hradí vinník sám | Zákonná výluka (§ 5 ods. 1 písm. b) |
| Jazda pod vplyvom alkoholu alebo drog | ✓ | Regres až do 100 % | Regresný nárok poistiteľa (§ 12 ods. 1 písm. a) |
| Útek vinníka z miesta dopravnej nehody | ✓ | Regres až do 100 % | Porušenie povinností vodiča (§ 12 ods. 1 písm. c) |
| Škoda spôsobená pri oficiálnych motoristických pretekoch | ✗ | Škodu znáša organizátor / vinník | Zákonná výluka (§ 5 ods. 1 písm. e) |
| Vedenie vozidla bez príslušného vodičského oprávnenia | ✓ | Regres až do 100 % | Regresný nárok poistiteľa (§ 12 ods. 1 písm. b) |
Rozdiel medzi vecnou škodou a ujmou na zdraví v rodine je častým zdrojom nedorozumení. Ak vodič pri nehode zraní manželku, deti či spolujazdca v spoločnej domácnosti, škoda na zdraví krytá je. Zdravotné nároky, bolestné a sťaženie spoločenského uplatnenia poisťovňa vyplatí podľa platných tabuliek. Bližšie podrobnosti o tom, ako sa uplatňuje odškodné vodiča a cestujúcich po nehode, nájdete v samostatnom texte. Vylúčená je iba vecná škoda – teda ak manžel nacúva do auta manželky, opravu plechov zákonná poistka nepreplatí.
Čo robiť, ak vám poisťovňa oznámi uplatnenie regresu
Ak vám do schránky dorazí výzva na úhradu regresu, postupujte racionálne a podľa týchto krokov:
- Skontrolujte zákonný dôvod výzvy: Overte, o aký odsek § 12 sa poistiteľ opiera a či má skutočne preukázané porušenie vašich povinností.
- Preverte výšku požadovanej sumy: Poisťovňa smie vymáhať iba to, čo poškodenému reálne vyplatila ako preukázateľnú škodu. Vyžiadajte si likvidačnú správu a faktúry za opravu.
- Posúďte príčinnú súvislosť: Pri technickom stave alebo administratívnych chybách musí existovať priama súvislosť so vznikom škody. Ak neexistuje, poisťovňa nemá na plný regres nárok.
- Navrhnite splátkový kalendár alebo dohodu: Ak je nárok oprávnený, nečakajte na súdnu žalobu a exekúciu. Poisťovne bežne pristupujú na rozumné splátkové kalendáre.
Platí poistka, ak škodu spôsobí bager, žeriav alebo hydraulická ruka?
Jednou z najčastejších sporných oblastí v praxi sú situácie, kedy je motorové vozidlo vybavené pracovným mechanizmom. Zákon č. 381/2001 Z. z. jasne ustanovuje, že poistenie zodpovednosti kryje škody spôsobené prevádzkou motorového vozidla. Ak však automobil alebo samohybný mechanizmus vykonáva prácu ako stroj, štandardné krytie zlyháva.
Rozdiel medzi dopravnou nehodou a pracovnou činnosťou stroja
Zákonná výluka sa vzťahuje na škody vzniknuté manipuláciou s nákladom, výkopovými prácami či zdvíhaním bremien. Rozhodujúce je, aká funkcia vozidla škodu bezprostredne vyvolala:
- Škoda krytá z PZP: Bager alebo nákladné auto s hydraulickou rukou sa presúva po verejnej komunikácii z bodu A do bodu B. Počas jazdy vodič nedobrzdí a narazí do osobného auta pred sebou. Ide o typickú škodu z prevádzky motorového vozidla, ktorú poistiteľ uhradí.
- Výluka z poistenia zodpovednosti: Bager stojí na stavenisku, má vysunuté stabilizačné podpery a pri otáčaní lyžice prerazí plynové potrubie alebo rameno žeriavu spadne na susednú budovu. Táto udalosť je vylúčená z krytia PZP, pretože vozidlo pôsobilo ako pracovný stroj.
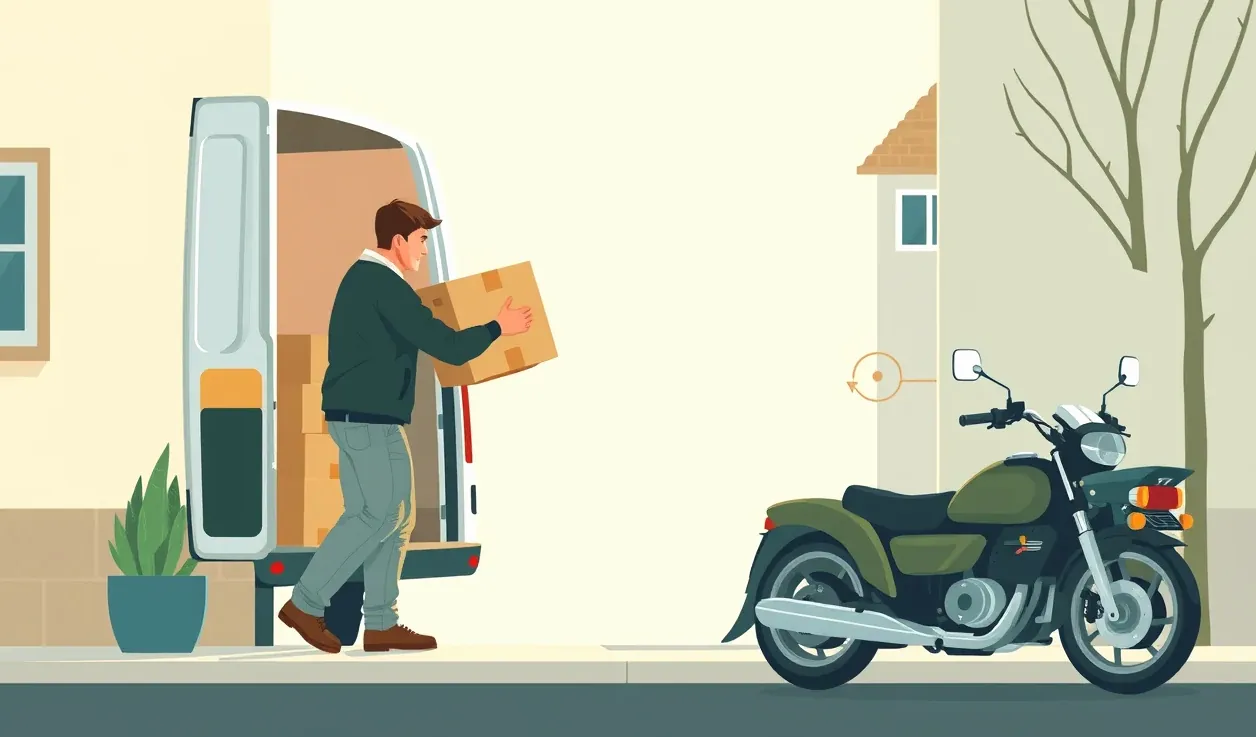
- Manipulácia s hydraulickou rukou pri vykládke: Ak auto stojí pri chodníku a vodič pomocou hydraulického ramena vykladá paletu tvárnic, pričom sa bremeno uvoľní a rozdrví zaparkovaný motocykel, poistné plnenie z bežného PZP bude zamietnuté.
V stavebníctve a nákladnej doprave je preto nevyhnutné mať uzatvorené všeobecné poistenie zodpovednosti za škodu podnikateľa s pripoistením činnosti pracovných strojov. Ak podnikateľ spolieha len na základné zákonné poistky nákladných áut, riskuje likvidačné škody, ktoré bude musieť zaplatiť z vlastného vrecka.
Prečo vám neprejde zjavne nevyhovujúci technický stav vozidla?
Ďalším obľúbeným mýtom je tvrdenie, že chýbajúca technická kontrola automaticky znamená nulové plnenie od poisťovne. Realita je zložitejšia. Samotný fakt, že vozidlo nemá v čase nehody platné osvedčenie o technickej a emisnej kontrole, nezbavuje poisťovňu povinnosti škodu poškodenému nahradiť. Problém však nastáva pri preukazovaní príčinnej súvislosti a následnom regrese.
Dokazovanie príčinnej súvislosti medzi chybou a nehodou
Poisťovňa má podľa § 12 právo požadovať náhradu plnenia vtedy, ak poistený viedol vozidlo, ktorého technická spôsobilosť nebola splnená a tento stav bol v príčinnej súvislosti so spôsobenou škodou. Dôkazné bremeno leží na poistiteľovi. Pokiaľ vám prepadla technická kontrola pred tromi dňami, no nehoda sa stala tak, že ste nedali prednosť sprava na prehľadnej križovatke, formálna absencia pečiatky STK nemala na vznik nehody žiadny vplyv. V takom prípade poisťovňa regres úspešne uplatniť nemôže.
Iná situácia nastáva pri zjavne zanedbanom stave. Úplne zodraté pneumatiky pod zákonom stanovený limit 1,6 mm pri letných pneumatikách (alebo jazda na letných pneumatikách na súvislej vrstve snehu a ľadu), nefunkčné brzdy či vážne vôle v riadení sú priamou príčinou predĺženia brzdnej dráhy a šmyku. V takých prípadoch znalec poisťovne ľahko dokáže, že nebyť technickej poruchy, k zrážke by nedošlo alebo by jej následky boli podstatne menšie.
Kontrolný zoznam technického stavu pred jazdou
Aby ste sa vyhli riziku regresného nároku pre technickú nespôsobilosť, pravidelne pred jazdou overte tieto body:
- Platnosť technickej a emisnej kontroly na kontrolných nálepkách a v osvedčení.
- Stav a hĺbku dezénu pneumatík (minimálne 1,6 mm pri letných a 3 mm pri zimných pneumatikách na snehu).
- Správny rozmer diskov a pneumatík zapísaný v osvedčení o evidencii časť II.
- Účinnosť prevádzkovej a parkovacej brzdy bez ťahania vozidla do strany.
- Správnu funkčnosť osvetlenia vozidla vrátane brzdových a smerových svetiel.
- Neprítomnosť prasklín na čelnom skle v stieranej ploche vodiča s priemerom nad 20 mm.
Čo hrozí pri nepravdivých údajoch a ako fungujú výluky pri vojne či terorizme?
Posledná kategória výluk a krátení plnenia zahŕňa mimoriadne celospoločenské udalosti a nepoctivé konanie samotných účastníkov nehody. Hlásenie poistnej udalosti je právny úkon, pri ktorom má poistený zákonnú povinnosť uvádzať pravdivé a neúplné údaje nezamlčovať.
Vedomé nepravdivé alebo neúplné údaje pri hlásení udalosti
Uvádzanie nepravdivých údajov v správe o nehode s cieľom vyhnúť sa zodpovednosti alebo pomôcť známemu k neoprávnenému plneniu je priamou cestou k odmietnutiu poistného plnenia a k trestnému stíhaniu za poistný podvod. Ak poistený vedome skreslí okolnosti vzniku nehody, označí za vinníka niekoho iného, alebo zatají prítomnosť alkoholu, poisťovňa podľa zákona získa nárok na 100 % regres voči tejto osobe.
Navyše, zatajovanie zavinenia môže nepriaznivo ovplyvniť váš budúci systém bonus a malus, kde poisťovne evidujú škodový priebeh. Ak navyše nesúhlasíte s postupom likvidácie, je lepšie využiť oficiálny odvolanie proti výške plnenia než sa uchyľovať k úprave faktov v hlásení škody.
Vojnové udalosti, terorizmus a mimoriadne situácie
Medzi štandardné výluky z poistenia zodpovednosti, ktoré obsahuje priamo zákon v § 5 ods. 1 písm. d), patria škody spôsobené:
- vojnovými udalosťami, inváziou, nepriateľskými vojenskými akciami alebo občianskou vojnou,
- povstaním, vzburou, občianskymi nepokojmi alebo štrajkom,
- teroristickými činmi alebo zásahmi štátnej moci proti terorizmu,
- jadrovou energiou a rádioaktívnym žiarením.
Pokiaľ by vozidlo bolo poškodené tlakovou vlnou pri vojenskom konflikte, zhorelo počas násilných politických nepokojov, alebo bolo zabavené armádou na plnenie obranných úloh štátu, škodu z PZP nikto nepreplatí. Takéto masové a nepredvídateľné riziká sú systémovo nepoistiteľné v rámci komerčného zákonného krytia.
Pripomíname tiež dôležitosť lehôt. Podľa § 11 zákona č. 381/2001 Z. z. je poistený povinný oznámiť poistiteľovi vznik škodovej udalosti do 15 dní po jej vzniku, ak sa stala na území Slovenskej republiky, alebo do 30 dní, ak vznikla v zahraničí. Poisťovňa má následne lehotu do 3 mesiacov odo dňa oznámenia poškodeným na skončenie šetrenia a oznámenie výšky poistného plnenia. Zanedbanie týchto povinností môže spôsobiť vážne komplikácie pri dokazovaní. Pozor si treba dávať aj pri zmene majiteľa auta – ako správne nastaviť poistenie vozidla na nového držiteľa, aby nevzniklo hluché obdobie bez krytia, upravujú samostatné paragrafy cestného zákona.
Doklady potrebné pri hlásení škodovej udalosti
Aby likvidácia prebehla hladko a poisťovňa nemala zámienku pozastaviť plnenie kvôli neúplnosti spisu, pripravte si tieto podklady:
- Riadne vyplnené a oboma účastníkmi podpísané tlačivo Správa o nehode (záznam o dopravnej nehode).
- Kópiu osvedčenia o evidencii vozidla časť II (veľký technický preukaz) poškodeného aj vinníka.
- Kópiu vodičského preukazu vodiča, ktorý v čase nehody vozidlo reálne viedol.
- Správu polície o vyšetrení nehody, ak bola k incidentu privolaná hliadka Policajného zboru SR.
- Fotodokumentáciu miesta nehody, poškodenia oboch vozidiel a ich postavenia bezprostredne po zrážke.
- Záznam z palubnej autokamery, ak máte priebeh kolízie zaznamenaný.
Presný zoznam a náležitosti nájdete v článku zameranom na doklady k likvidácii škody na vozidle. Ak chcete mať istotu, že vás na cestách neprekvapia neočakávané výluky, nespoliehajte sa na domnienky. Dôkladne si preštudujte, čo vaša poistná zmluva naozaj obsahuje, jazdite technicky spôsobilým vozidlom a pri škodách neváhajte využiť ani doplnkový rozsah krytia havarijného poistenia, ktorý chráni vaše vlastné financie pred rizikami, na ktoré povinné zmluvné poistenie zo zákona nestačí.