Havarijné poistenie a povodeň: Ako ochrániť auto pred veľkou vodou a nepripraviť sa o poistné plnenie
Keď sa z oblohy spustí prívalový dážď alebo sa vyleje miestny potok, voda neberie ohľad na to, kde ste zaparkovali. Pre majiteľa auta znamená vodný živel okamžitý zásah do peňaženky. Základné zákonné poistenie vám v takejto chvíli nepomôže, pretože kryje výhradne škody, ktoré spôsobíte iným vodičom. Ak zostane vaše vozidlo pod vodou, jediným štítom pre vaše vlastné úspory je havarijné poistenie a povodeň predstavuje jednu z najničivejších poistných udalostí, s akými sa likvidátori v praxi stretávajú. Mnohí motoristi pritom robia osudové chyby hneď v prvých minútach po opadnutí vody, čím poisťovniam dávajú legálny dôvod na krátenie či úplné zamietnutie výplaty peňazí.
V tomto rozbore sa pozrieme na to, čo presne hovorí litera zákona, ako fungujú zmluvné mechanizmy pri živelných škodách a prečo aj banálne otočenie kľúčom v zapaľovaní môže znamenať stratu tisícov eur. Ak máte obmedzený rozpočet a zvažujete, či sa vám komplexná poistka vôbec oplatí, prejdeme si reálne čísla, limity plnenia aj postupy, vďaka ktorým z likvidácie vyťažíte maximum.
Havarijné poistenie a povodeň: Stačí na ochranu auta lacné mini kasko?
Mladí vodiči a majitelia starších áut často pozerajú na ročné náklady. Klasická havarijka, ktorá komplexne kryje haváriu, vandalizmus, krádež aj živel, stojí na slovenskom trhu pri bežnom osobnom aute približne 200 až 700 eur ročne. Pri drahých a prémiových vozidlách táto suma ľahko presiahne 1 000 eur ročne, pričom orientačná sadzba začína na úrovni od 2 % z novej hodnoty vozidla. Ak jazdíte na aute, ktorého trhová cena je okolo troch či štyroch tisíc eur, platiť ročne 400 eur za plné kasko sa môže zdať neekonomické. Na trhu preto existujú lacnejšie alternatívy, no každá z nich prináša zásadné limity, o ktorých musíte vedieť skôr, než príde búrka.
Rozdiel medzi plným kaskom, mini kaskom a pripoistením živlu k PZP
Prvou voľbou pri okresanom rozpočte býva pripoistenie živelných udalostí, ktoré si jednoducho prihodíte k zákonnej poistke. Tento krok láka nízkou cenou, ktorá sa pohybuje v desiatkach eur ročne. Háčik je v strope plnenia. Zatiaľ čo plnohodnotné havarijné poistenie vozidla nemá pevný horný finančný limit a škodu prepláca až do výšky dojednanej poistnej sumy alebo skutočnej všeobecnej hodnoty auta, pripoistenie k PZP má zvyčajne nastavený limit poistného plnenia iba na 500 až 2 000 eur. Priemerná výška poistnej udalosti na motorovom vozidle na Slovensku pritom dosahuje približne 1 800 eur. Ak vám však voda zaleje motor a interiér, škoda takmer okamžite presiahne 4 000 či 6 000 eur. Z pripoistenia k PZP dostanete len dohodnutých 1 500 eur a zvyšok zaplatíte zo svojho vrecka. Ak chcete mať istotu kombinovaného krytia bez preplácania, riešením môže byť výhodne nastavené najlacnejšie PZP a kasko v balíku od jedného poistiteľa.
Druhou cestou je takzvané čiastočné havarijné poistenie, v praxi nazývané mini kasko. To z balíka krytia zámerne vynecháva riziko vlastnej havárie (teda škody, ktorú si na aute spôsobíte sami nárazom do stĺpa či iného auta) a sústredí sa výhradne na krádež, živelné pohromy a poškodenie čelného skla. Ročná cena takéhoto produktu sa často pohybuje pod 100 eur. Pre účely ochrany pred záplavou ide o neporovnateľne lepšie riešenie než lacné pripoistenie k PZP, pretože mini kasko spravidla likviduje živelnú udalosť do plnej všeobecnej hodnoty vozidla. Vzťahuje sa naň však štandardná spoluúčasť.
Kedy sa komplexná poistka ešte oplatí
Všeobecné finančné pravidlo hovorí, že komplexné havarijné krytie sa najviac vypláca pre nové a ojazdené vozidlá do 6 až 7 rokov veku. Pri týchto autách je zostatková trhová cena stále pomerne vysoká a oprava moderných technológií po zaplavení je finančne likvidačná. Ak vlastníte auto staršie ako desaťročie, plnohodnotný all-risk balík nedáva ekonomický zmysel. Práve v takejto chvíli prichádza na rad mini kasko, ktoré ochráni váš kapitál pred nepredvídateľnými rozmarmi počasia. Počítajte však s tým, že pri uzatvorení novej zmluvy môže platiť zmluvná čakacia doba v poistení na živelné riziká. Poisťovne sa týmto spôsobom chránia pred špekulantmi, ktorí by si poistku chceli zriadiť v momente, keď Slovenský hydrometeorologický ústav vyhlási tretí stupeň výstrahy pred povodňami.
Ak si nie ste istí, či vaše súčasné krytie stále zodpovedá veku auta, odpoveďou je pravidelná ročná revízia poistných zmlúv, ktorá pomôže znížiť poistné úmerne tomu, ako vaše auto stráca trhovú hodnotu. Do rozpočtu treba zahrnúť aj riziko straty celkovej investície – ak máte vozidlo kupované nedávno, cena GAP poistenia vám zabezpečí dorovnanie plnenia až do pôvodnej obstarávacej ceny.
Vytopené auto v garáži: Aký je rozdiel medzi poistením domácnosti a havarijným poistením pri záplave?
Jedným z najčastejších nedorozumení medzi motoristami je predstava, že ak parkujú auto v súkromnej garáži rodinného domu alebo v podzemnom boxe bytového domu, vozidlo chráni poistka nehnuteľnosti či domácnosti. Keď prietrž mračien premení suterén na bazén, realita býva trpká. Tieto poistné zmluvy majú presne vymedzené predmety krytia a motorové vozidlá z nich takmer bez výnimky vypadávajú.
Právny rámec pre havarijné poistenie a povodeň zakotvuje § 788 a nasledujúce zákona č. 40/1964 Zb. Občiansky zákonník, podľa ktorého ide o dobrovoľné zmluvné majetkové poistenie viazané na konkrétne motorové vozidlo. Na druhej strane, poistenie domácnosti sa vzťahuje na hnuteľné veci slúžiace na prevádzku domácnosti alebo osobnú spotrebu (nábytok, elektrospotrebiče, náradie, bicykle). Motorové vozidlá podliehajúce evidencii na dopravnom inšpektoráte sú z poistenia domácnosti aj poistenia stavby výslovne vylúčené vo všeobecných poistných podmienkach.
Ako sa delí škoda medzi nehnuteľnosť a auto
Ak prívalová vlna zaleje garáž, v ktorej parkuje vaše auto, likvidácia prebieha na dvoch úplne oddelených frontoch:
- Poistenie nehnuteľnosti: Z tejto poistky sa likvidujú škody na samotnej stavbe. Poisťovňa preplatí zničené omietky, poškodenú elektroinštaláciu v stenách, zanesenú kanalizáciu, poškodené garážové vráta alebo zničenú hydroizoláciu základov.
- Poistenie domácnosti: Preplatí veci, ktoré boli v garáži voľne uložené alebo namontované a netvoria pevnú súčasť stavby – kosačku, regály, sady náradia či pneumatiky na diskoch uložené pri stene. Pozor, náhradné diely priamo k autu niektoré poistky obmedzujú nízkymi limitmi.
- Havarijné poistenie vozidla: Ako jediné kryje škodu na samotnom aute. Či už voda stúpne do výšky prahov, alebo auto zatopí až po strechu, škodu na motore, prevodovke, karosérii a palubnej doske vám z poistky garáže nikto neuhradí. Ak havarijnú poistku nemáte, celú opravu alebo stratu auta znášate sami.
Pozor si treba dať aj na presnú definíciu poistnej udalosti. Zákon č. 7/2010 Z. z. o ochrane pred povodňami v § 2 ods. 1 definuje povodeň ako prírodný jav, pri ktorom voda dočasne zaplaví územie, ktoré zvyčajne nie je zaliate vodou. Poisťovne v zmluvách striktne rozlišujú medzi povodňou (vyliatie vody z brehov prirodzených alebo umelých vodných tokov) a záplavou (vytvorenie súvislej vodnej plochy na teréne z dôvodu silných atmosférických zrážok, topenia snehu alebo pretečenia kanalizácie). Dobrá poistná zmluva musí obsahovať obidva pojmy. Ak by v nej bola krytá len povodeň a vaše auto by v garáži vytopila dažďová voda z preťaženej mestskej kanalizácie, likvidátor by mohol plnenie zamietnuť pre absenciu krytia rizika záplavy.
Prečo zaplavené auto nesmiete štartovať a ako pokus o štart zničí poistné plnenie?
Voda konečne opadla, auto stojí v bahne a vy chcete zistiť, či je motor schopný prevádzky. Sadnete za volant a otočíte kľúčom. V tej chvíli ste sa pravdepodobne pripravili o tisíce eur z poistného plnenia. Pokus o naštartovanie zatopeného auta patrí medzi najčastejšie chyby, s ktorými sa likvidátori stretávajú, a poisťovne majú v rukách nepriestrelný právny argument, prečo vám nezaplatiť ani cent.
Technická pasca zvaná hydrolock
Princíp spaľovacieho motora stojí na stláčaní zmesi vzduchu a paliva vo valcoch. Vzduch je stlačiteľný, voda však nie. Ak hladina vody dosiahla úroveň nasávania vzduchu do motora (pri mnohých moderných autách je otvor nasávania umiestnený prekvapivo nízko v prednom nárazníku), voda natečie do sacieho potrubia, filtra a priamo do spaľovacích priestorov.
V momente, keď štartér pretočí motor, piest vyrazí nahor. Keď narazí na nestlačiteľný vodný stĺpec vo valci, dôjde k takzvanému hydrolocku (hydraulickému úderu). Dôsledky sú deštruktívne: okamžite sa ohnú alebo zlomia ojnice, praskne kľukový hriadeľ, prerazí sa blok motora a zničí sa hlava valcov. Z motora, ktorý by sa po odbornom vyčistení, výmene náplní a vysušení dal potenciálne zachrániť, je v priebehu sekundy neopraviteľný kus šrotu.
Zákonná povinnosť predchádzať škodám a reakcia poisťovne
Z pohľadu likvidácie je zásadný Občiansky zákonník a poistné podmienky, ktoré každému poistníkovi ukladajú povinnosť predchádzať vzniku škôd a nezväčšovať rozsah škody, ktorá už vznikla. Keď likvidátor otvorí motorový priestor a pri expertíze mechanici zistia mechanické poškodenie ojníc typické pre hydraulický ráz pri bežiacom štartéri, poisťovňa to vyhodnotí ako hrubé porušenie povinností. Výsledok? Poistné plnenie na opravu motora bude kompletne zamietnuté. Poisťovňa preplatí nanajvýš vyčistenie interiéru, ak bol zatopený, no najdrahšiu časť – výmenu pohonnej jednotky – budete hradiť z vlastného.
Správny postup pri zatopenom aute vyžaduje disciplínu:
- Nezapínajte zapaľovanie: Ani do prvej polohy. Nezapínajte elektroniku, nestláčajte tlačidlo štartovania, neskúšajte sťahovať elektrické okná. Akákoľvek prítomnosť napätia v mokrej elektroinštalácii môže odpáliť riadiace jednotky.
- Odpojte autobatériu: Ak je to bezpečné a máte prístup k náradiu, odpojte záporný pól batérie, aby ste zabránili skratom a elektrolýze na konektoroch.
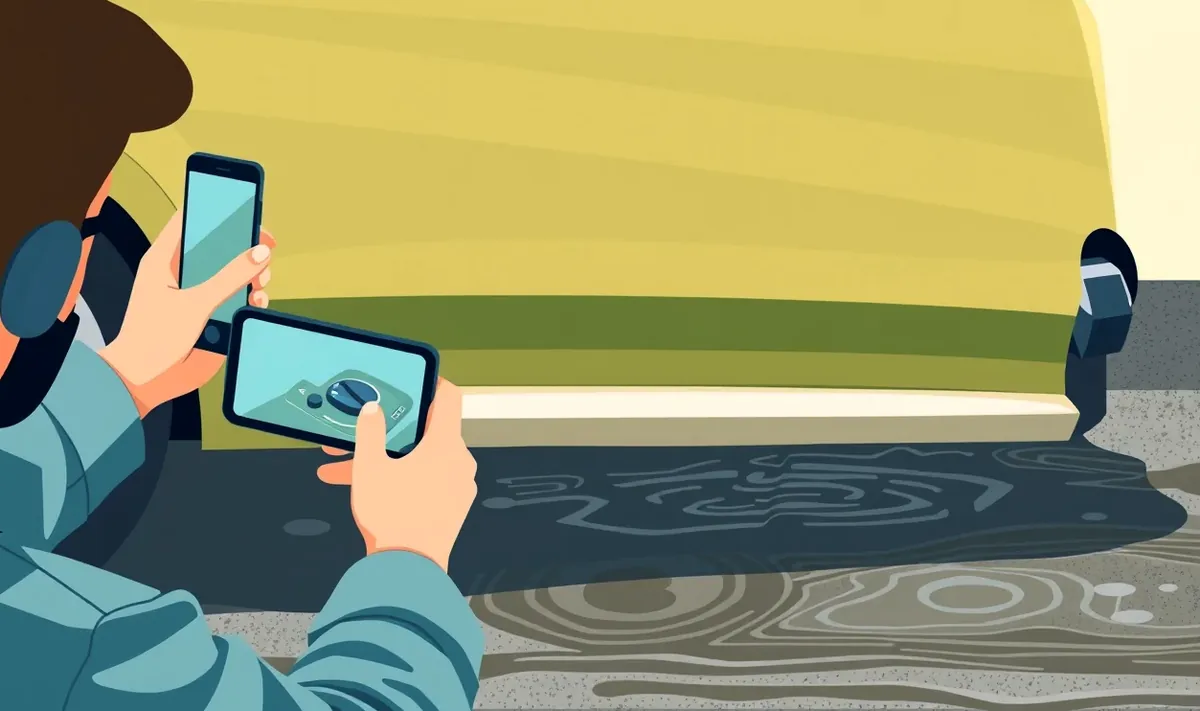
- Urobte dôkladnú fotodokumentáciu: Odfotografujte auto z každej strany ešte predtým, ako s ním pohnete. Kľúčové je zachytiť rysku na karosérii, ktorá ukazuje, pokiaľ presne siahala hladina vody a bahna.
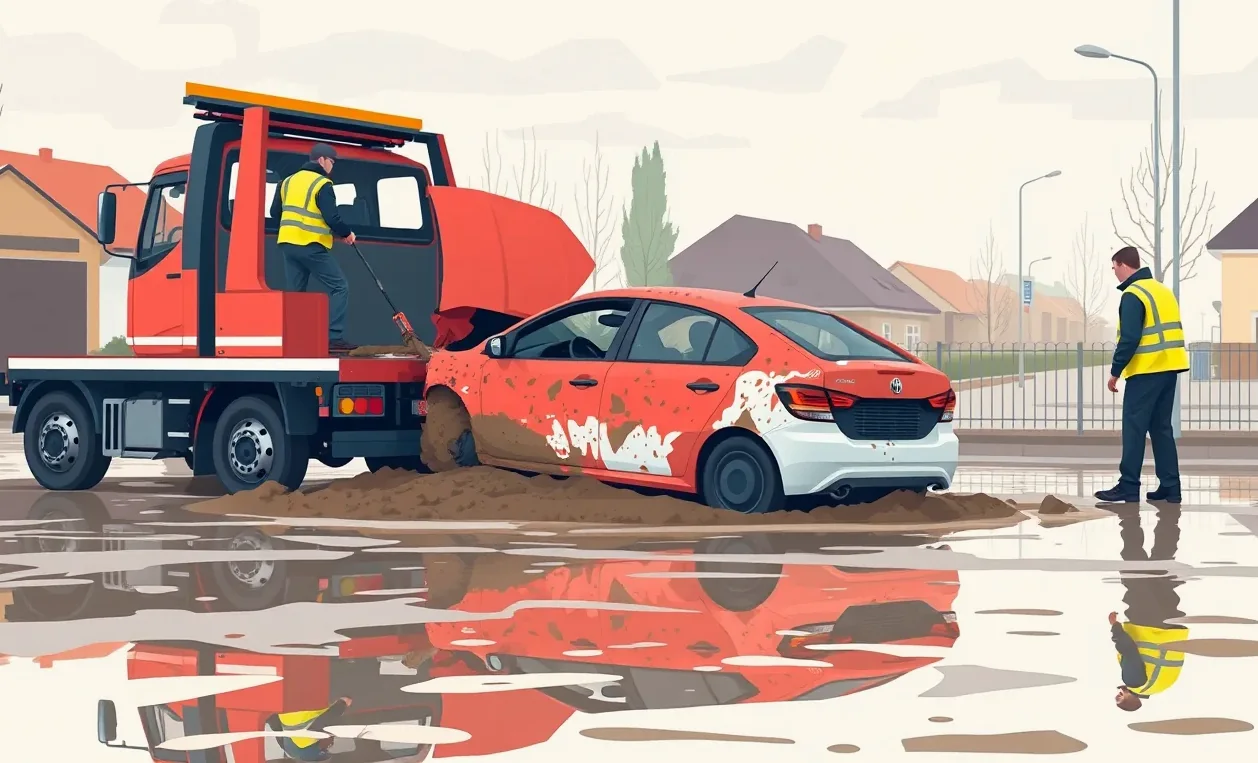
- Zavolajte asistenčnú službu: Odtah zatopeného vozidla musí prebehnúť výlučne na korbe odťahovacieho špeciálu. Auto sa nesmie ťahať na lane so zaradeným neutrálom, ak hrozí, že by sa mechanizmy motora či automatickej prevodovky dali do pohybu.
Ignorovanie dopravnej značky alebo policajnej uzávery: Kedy vám poisťovňa odmietne vyplatiť škodu?
Prudký lejak často premení železničné a cestné podjazdy na pasce plné vody. Mnohí mladí vodiči precenia schopnosti svojho auta, zaradia jednotku a pokúsia sa kalužou „preplávať“. Ak však pred takýmto úsekom stojí prenosná dopravná značka zakazujúca vjazd, alebo cestu prehradzujú policajné pásky, vjazd do vody znamená definitívnu stopku pre výplatu poistného.
Poisťovne pri vyšetrovaní živelných udalostí neskúmajú len výšku vody, ale aj správanie vodiča. Pokiaľ havarijné poistenie a povodeň rieši likvidátor ako poistnú udalosť, primárne overuje, či vozidlo stálo pasívne na parkovisku, kde ho prekvapila stúpajúca hladina, alebo sa pohybovalo vlastnou silou. Vedomý vjazd do zaplaveného územia, cez ktoré polícia alebo správca komunikácie zakázal prejazd, sa v zmysle poistných zmlúv klasifikuje ako hrubá nedbanlivosť až úmyselné konanie.
Zákon o ochrane pred povodňami a zmluvné výluky
Podľa zákona č. 7/2010 Z. z. o ochrane pred povodňami je každý občan povinný riadiť sa pokynmi orgánov štátnej správy, samosprávy, polície a hasičského zboru. Zároveň platí, že kto zistí nebezpečenstvo povodne alebo povodeň, je povinný to ihneď ohlásiť na číslo tiesňového volania 112. Ak tieto výstrahy ignorujete a obídete zábrany, porušujete verejnoprávne predpisy.
Vo všeobecných poistných podmienkach každej poisťovne nájdete pasáž o výlukách z poistenia. Štandardne medzi ne patrí škoda spôsobená hrubým porušením dopravných predpisov alebo vedomým riskovaním. Ak motor nasaje vodu v podjazde, kde bola osadená značka „Zákaz vjazdu všetkých vozidiel“ (napríklad B1 s dodatkovou tabuľkou upozorňujúcou na zaplavenie), poisťovňa uplatní stopercentné krátenie poistného plnenia. Nedostanete nič a navyše riskujete pokutu od polície. Ak by likvidátor neoprávnene krátil plnenie v situácii, kde značenie chýbalo a mláka pôsobila ako bežná voda na ceste, vašou zbraňou je oficiálny nesúhlas s výškou poistného plnenia doložený meteorologickými údajmi a fotografiami miesta bez dopravného značenia.
Pre prehľadnosť si zhrňme dôležité lehoty a zákonné termíny, ktoré musíte pri vzniku škody a správe zmluvy dodržať:
| Úkon / Udalosť | Zákonná alebo zmluvná lehota | Právny základ / Poznámka |
|---|---|---|
| Ohlásenie povodňového nebezpečenstva | Ihneď po zistení | Tiesňová linka 112 (zákon č. 7/2010 Z. z.) |
| Nahlásenie škody v havarijnom poistení | Bez zbytočného odkladu (zmluvne 15 dní SR / 30 dní cudzina) | § 799 ods. 2 Občianskeho zákonníka a poistné podmienky |
| Výpoveď zmluvy po poistnej udalosti | Do 1 mesiaca od oznámenia poskytnutia alebo odmietnutia plnenia | Zmluvné podmienky poisťovní (výpovedná lehota spravidla 1 mesiac) |
| Výpoveď zmluvy ku koncu poistného obdobia | Najmenej 6 týždňov pred výročným dňom | § 800 ods. 1 Občianskeho zákonníka |
| Výpoveď do dvoch mesiacov od uzavretia | Do 2 mesiacov (výpovedná lehota 8 dní) | § 800 ods. 2 Občianskeho zákonníka |
| Zánik poistenia pre neplatenie poistného | 3 mesiace od splatnosti prvého poistného | § 801 ods. 1 Občianskeho zákonníka |
Havarijné poistenie a povodeň pri zatopení elektroniky: Prečo riadiace jednotky znamenajú totálnu škodu?
Ešte pred tridsiatimi rokmi znamenalo zatopenie auta jednoduchý problém: interiér sa vytepoval, z kobercov sa vytlačila voda, vyčistil sa karburátor a auto jazdilo ďalej. Dnešné automobily sú však v podstate pojazdné servery. Kým mechanické diely ako blok motora, nápravy či ramená vodu prežijú, moderná autoelektronika je na zaplavenie mimoriadne citlivá.
Ak sa rieši havarijné poistenie a povodeň z pohľadu servisného technika, voda v interiéri moderného vozidla predstavuje takmer istý ortieľ technickej alebo ekonomickej neopraviteľnosti. Voda z riek či ulíc nie je destilovaná – obsahuje blato, soľ, chemikálie a organické nečistoty, ktoré okamžite spúšťajú agresívnu elektrochemickú koróziu konektorov a dosiek plošných spojov.
Kritické umiestnenie riadiacich jednotiek
Automobiloví konštruktéri často umiestňujú dôležité elektronické moduly pod sedadlá, do podlahových prahov, za stredový tunel alebo do spodných častí palubnej dosky. Stačí, aby hladina vody vystúpila do výšky 20 až 30 centimetrov nad podlahu auta, a okamžite zaplaví:
- Riadiacu jednotku airbagov (SRS): Spravidla býva uchytená na stredovom tuneli pod radiacou pákou na najnižšom bode karosérie. Ak sa namočí, hrozí buď samovoľná aktivácia airbagov počas neskoršej jazdy, alebo ich úplné zlyhanie pri reálnej kolízii. Tieto jednotky je prísne zakázané sušiť či repasovať – výrobca povoľuje iba kompletnú výmenu.
- Jednotky komfortu a karosérie (BCM): Riadia centrálnu elektroniku, zamykanie, osvetlenie a okná. Po kontakte s vodou dochádza k bludným prúdom, ktoré vybijú batériu v priebehu hodín a spôsobujú nevysvetliteľné skraty.
- Zosilňovače, navigačné moduly a radary asistentov: Bývajú namontované pod kobercami alebo v dutinách blatníkov a ich cena v autorizovanom servise dosahuje stovky až tisíce eur za kus.
- Káblové zväzky a kapilárny efekt: Káble sú tvorené meďou, ktorá po namočení podlieha vnútornej oxidácii. Voda vzlína pod izoláciou ako v kapiláre celé týždne po vysušení interiéru. Aj keď auto po záplave vyčistíte, o šesť mesiacov začnú konektory zelenať, prechodové odpory stúpnu a palubná doska sa rozsvieti chybovými hláškami.
Prečo servisy odmietajú opravy zatopených áut
Autorizovaný servis si na opravu vozidla po zaplavení nemôže vziať zodpovednosť bez toho, aby vymenil celú elektroinštaláciu, všetky zasiahnuté riadiace jednotky, bezpečnostné pásy s pyrotechnickými predpínačmi a kompletné čalúnenie so sedadlami. Ak by servis len vyčistil konektory sprejom a auto by neskôr zlyhalo v premávke, nesie právnu zodpovednosť za škody na zdraví.
Cena kompletnej výmeny kabeláže a jednotiek bežne presiahne 8 000 až 15 000 eur. Priemerná trhová cena bežného jazdeného auta je často nižšia ako samotná kalkulácia takejto opravy. Z tohto dôvodu poisťovne pri dosiahnutí vody k spodnej hrane prístrojovej dosky takmer okamžite uzatvárajú spis ako ekonomickú totálnu škodu. Ak by išlo o alternatívny pohon, kde spodnú časť auta tvorí vysokonapäťový akumulátor, situácia je ešte komplikovanejšia – špecifické riziká batérií podrobnejšie rieši PZP a kasko pre elektromobil.
Ako vplýva spoluúčasť 5 % minimálne 165 eur na konečné poistné plnenie pri záplave?
Spoluúčasť je kľúčový zmluvný parameter každého kasko poistenia. Určuje, akou sumou sa na vzniknutej škode budete finančne podieľať zo svojho. Mnoho motoristov žije v mylnom presvedčení, že pri živelnej udalosti sa spoluúčasť neuplatňuje, pretože škodu nespôsobil vodič svojou chybou, ale príroda. To je však mýtus. Zmluva o havarijnom poistení nerozlišuje morálne zavinenie – spoluúčasť sa odpočítava pri každej jednej poistnej udalosti bez ohľadu na jej príčinu.
Na slovenskom trhu je najčastejším štandardom percentuálna spoluúčasť 5 % s minimálnou sumou 165 eur. Niektoré poisťovne ponúkajú varianty s vyššou spoluúčasťou (10 % minimálne 330 eur) výmenou za nižšiu cenu poistky, alebo naopak fixné spoluúčasti vo výške 150 eur či 300 eur. Pri výbere kaska od inštitúcií ako havarijné poistenie Komunálnej poisťovne si vždy skontrolujte, aké minimálne prahy sú pre živel nastavené v zmluve.
Matematika výpočtu poistného plnenia
Pravidlo „5 % minimálne 165 eur“ funguje ako dvojstupňový filter. Poisťovňa najprv vypočíta 5 % z celkovej výšky uznanej škody. Ak je táto suma nižšia ako 165 eur, odpočíta fixných 165 eur. Ak 5 % presiahne sumu 165 eur, odpočíta reálnych 5 %.
Pozrime sa na dva praktické príklady:
- Prípad A: Čiastočná škoda na parkovisku. Voda zaplavila kolesá a spodok auta, bahno zničilo alternátor a brzdy. Servis vyčíslil opravu na 1 200 eur. Päť percent z tejto sumy je 60 eur. Keďže 60 eur je menej ako stanovené minimum 165 eur, poisťovňa vám odpočíta 165 eur. Na účet vám vyplatí 1 035 eur.
- Prípad B: Rozsiahle zaplavenie prednej časti. Voda poškodila chladiče, elektroinštaláciu motora a svetlomety. Náklady na opravu dosiahli 5 000 eur. Päť percent z 5 000 eur predstavuje 250 eur. Keďže táto suma presahuje 165 eur, poisťovňa vám odpočíta celých 250 eur. Výsledné plnenie bude 4 750 eur.
Pri dojednávaní zmluvy je lákavé zvoliť si vyššiu spoluúčasť (napríklad 10 % min. 330 eur), pretože vám to ušetrí 30 až 50 eur ročne na poistnom. Ak však žijete v lokalite s rizikom prudkých letných búrok, takáto „úspora“ sa vám pri prvej škode vráti v podobe výrazne vyššieho doplatku z vlastného vrecka.
Havarijné poistenie a povodeň v praxi: Ako likvidátor vyčísli hodnotu použiteľných zvyškov auta?
Keď sa havarijné poistenie a povodeň stretnú pri rozsiahlom poškodení, konečným verdiktom likvidátora býva spravidla totálna škoda. Tá nastáva v dvoch situáciách: buď ako technická totálna škoda (vozidlo je fyzicky nemožné uviesť do bezpečného stavu), alebo oveľa častejšie ako ekonomická totálna škoda. Tá je definovaná momentom, kedy by predpokladané náklady na opravu vozidla presiahli určité percento jeho všeobecnej trhovej hodnoty v čase pred škodou (obvykle 70 % až 90 % v závislosti od podmienok poisťovne).
Mnoho motoristov sa mylne domnieva, že pri vyhlásení totálnej škody im poisťovňa vyplatí celú sumu, za ktorú auto pred rokmi kúpili, alebo plnú sumu uvedenú v poistnej zmluve. Skutočný vzorec na výpočet výplaty je však prísnejší:
Výsledná výplata = Všeobecná hodnota vozidla – Spoluúčasť – Hodnota použiteľných zvyškov
Ako prebieha stanovenie všeobecnej hodnoty a zvyškov
Likvidátor najprv cez špecializované kalkulačné programy (ako Audatex či Eurotax) určí všeobecnú hodnotu vozidla (VŠH) tesne pred zaplavením. Zohľadňuje vek, počet najazdených kilometrov, technický stav, servisnú históriu a výbavu. Následne prichádza na rad určenie hodnoty použiteľných zvyškov (vraku).
Poisťovňa nezoberie zničené auto k sebe. Auto zostáva majetkom vlastníka. Použiteľnými zvyškami sú nepoškodené diely, ktoré majú stále trhovú hodnotu a dajú sa rozpredať – napríklad zadné blatníky, dvere, ktoré neboli pod vodou, nepoškodená zadná náprava, nezatopené kolesá či sklá. Poisťovňa umiestni vrak vozidla do neverejnej elektronickej aukcie určenej pre certifikovaných autovrakoviská a obchodníkov s náhradnými dielmi.
Predstavme si konkrétny modelový výpočet:
- Všeobecná hodnota vášho auta pred búrkou bola 8 000 eur.
- Náklady na opravu podľa kalkulácie servisu presiahli 7 200 eur (90 % hodnoty) – poisťovňa vyhlasuje ekonomickú totálnu škodu.
- V aukcii zvyškov ponúkol najvyšší záujemca (vrakovisko) za zatopený vrak sumu 2 500 eur. Táto suma sa stáva hodnotou použiteľných zvyškov.
- Zmluvná spoluúčasť je 5 % (5 % z 8 000 eur je 400 eur).
- Poisťovňa vám na účet pošle: 8 000 – 400 – 2 500 = 5 100 eur.
Majiteľ vozidla má teraz dve možnosti: buď vrak predá výhercovi aukcie za garantovanú sumu 2 500 eur (poisťovňa mu naň odovzdá kontakt), čím v súčte získa 7 600 eur (všeobecnú hodnotu mínus spoluúčasť), alebo si vrak ponechá, pokúsi sa ho rozpredať sám na diely či opraviť vo vlastnej réžii. Ak by ste chceli predísť strate hodnoty pri zániku nového vozidla, práve tu pomáha pochopenie toho, kedy sa GAP poistenie vyplatí na vykrytie rozdielu medzi pôvodnou nákupnou cenou a klesajúcou všeobecnou hodnotou.
Zvýši havarijné poistenie po povodni cenu poistky a oplatí sa zmeniť poisťovňu?
Ak vám poisťovňa vyplatila tisíce eur za zničené auto, natíska sa logická otázka: čo sa stane s cenou vašej poistky v nasledujúcom roku? Systém bonusov a malusov na slovenskom trhu odmeňuje bezškodový priebeh zľavou z poistného a naopak, poistné udalosti penalizuje prirážkou (malusom).
Pri havarijnom poistení je však prax oveľa pestrejšia než pri povinnom zmluvnom poistení. Niektoré poisťovne rozlišujú zavinené nehody od nezavinených živelných udalostí. Kým pri havárii, ktorú zaviníte nedobrzdením, vám strhnú bonusové mesiace prakticky okamžite, pri škodách spôsobených povodňou, krupobitím či víchricou majú niektorí poistitelia takzvanú ochranu bonusu na prvé živelné plnenie. To znamená, že výplata škody z titulu živlu nemá vplyv na váš nadobudnutý bonus. Nie je to však automatické pravidlo a vždy závisí od konkrétneho produktu.
Kedy a ako môžete zmluvu vypovedať
Ak vám poisťovňa po nahlásení povodňovej škody zašle na ďalšie poistné obdobie predpis s výrazne zvýšeným poistným, nemusíte ho akceptovať. Občiansky zákonník a poistné podmienky vám dávajú presné nástroje, ako zo zmluvy vystúpiť:
- Výpoveď po poistnej udalosti: Každá zmluvná strana (vy aj poisťovňa) môže poistnú zmluvu vypovedať po vzniku poistnej udalosti. Výpoveď musíte podať spravidla do jedného mesiaca odo dňa oznámenia o poskytnutí poistného plnenia alebo o jeho odmietnutí. Výpovedná lehota býva obvykle 1 mesiac od doručenia výpovede, po ktorom zmluva definitívne zanikne a nespotrebované poistné vám vrátia.
- Výpoveď ku koncu poistného obdobia: Štandardný postup podľa § 800 ods. 1 Občianskeho zákonníka. Výpoveď musíte poistiteľovi doručiť najmenej 6 týždňov pred uplynutím poistného obdobia (výročným dňom zmluvy). Ak tento termín zmeškáte čo i len o jeden deň, poistka pokračuje ďalší rok s novou cenou.
- Výpoveď do dvoch mesiacov od uzavretia: Ak ste si zmluvu dohodli len nedávno a zistili ste nevyhovujúce podmienky, podľa § 800 ods. 2 Občianskeho zákonníka ju môžete vypovedať do dvoch mesiacov od podpisu. Výpovedná lehota je v tomto prípade osemdňová.
- Zánik pre neplatenie: Podľa § 801 ods. 1 Občianskeho zákonníka poistenie zanikne tiež vtedy, ak poistné za prvé poistné obdobie alebo jednorazové poistné nebolo zaplatené do troch mesiacov odo dňa jeho splatnosti. Neplatenie poistného však nemožno odporučiť ako štandardný spôsob ukončenia zmluvy, pretože poisťovňa môže dlžnú sumu za dobu trvania krytia vymáhať súdnou cestou.
Ak plánujete zmeniť poisťovňu po tom, čo bolo auto po totálnej škode vyradené z evidencie na dopravnom inšpektoráte, zmluva zaniká automaticky dňom vyradenia vozidla. V takom prípade stačí doložiť doklad o vyradení (alebo protokol o ekologickej likvidácii) a poisťovňa vám vráti alikvotnú časť poistného zaplateného na daný rok vopred. Pravidlá pre ukončenie a administratívu podrobne sumarizuje zákonný postup pre výpoveď PZP a zmenu poisťovne.
Pri hľadaní novej zmluvy majte na pamäti, že informácie o predchádzajúcich poistných udalostiach si poisťovne vymieňajú prostredníctvom centrálnych databáz Slovenskej kancelárie poistiteľov. Zatajenie predchádzajúcej škody pri vstupe do nového poistenia sa nevypláca – nová poisťovňa si škodový priebeh overí a môže spätne doúčtovať poistné alebo pri ďalšej škode krátiť plnenie.
Časté otázky o havarijnom poistení a povodniach
Preplatí mi havarijné poistenie auto, ak ho zatopilo na ulici pri prívalovom daždi?
Áno, ak máte v havarijnom poistení kryté živelné riziká (čo je štandardom každého bežného kaska aj mini kaska). Podmienkou výplaty je, že vozidlo stálo zaparkované a neporušili ste zákaz vjazdu do zatopenej oblasti. Likvidátorovi musíte predložiť fotodokumentáciu miesta, výšky vody na karosérii a nesmiete sa pokúšať motor štartovať, aby ste nezväčšili rozsah poškodenia.
Preplatí škodu po povodni povinné zmluvné poistenie alebo iba havarijná poistka?
Škodu na vašom vlastnom vozidle preplatí výhradne havarijné poistenie alebo osobitné pripoistenie živlu k PZP. Samotné povinné zmluvné poistenie podľa zákona č. 381/2001 Z. z. slúži výlučne na krytie škôd, ktoré vaším autom spôsobíte iným účastníkom cestnej premávky. Ak máte iba základné PZP bez pripoistení, všetky opravy zaplaveného auta platíte sami.
Môže mi poisťovňa krátiť plnenie, ak SHMÚ vydal výstrahu pred povodňou a ja som nepreparkoval?
Samotné vydanie meteorologickej výstrahy nie je automatickým dôvodom na zamietnutie plnenia. Poisťovne skúmajú, či mal motorista reálnu možnosť vozidlo preparkovať bez ohrozenia vlastného zdravia a života. Pokiaľ ste boli mimo bydliska, spali v noci, alebo v okolí nebolo žiadne bezpečné vyvýšené miesto, krátenie nehrozí. Krátenie prichádza do úvahy vtedy, ak by išlo o vedomé ignorovanie nariadenej evakuácie civilnej ochrany a polície, alebo ak by ste s autom vošli do vody úmyselne po vyhlásení uzávery cesty.
Čo všetko musím pripraviť pre likvidátora po opadnutí vody?
Kľúčové sú tri veci: podrobná fotodokumentácia situácie (auto na mieste s viditeľnou hranicou blata na laku a v interiéri), technický preukaz a servisná knižka. Do príchodu likvidátora z auta nevyhadzujte zničené čalúnenie, koberce ani zatopené veci z batožinového priestoru. Presný zoznam písomností, ktoré bude likvidátor vyžadovať pri otváraní poistného spisu, nájdete v prehľade dokladov k likvidácii škody na vozidle.
Pamätajte, že havarijné poistenie a povodeň predstavujú situáciu, kde rozhoduje rýchlosť hlásenia a chladná hlava. Dodržte lehoty, neštartujte motor, nepodceňujte zmluvnú spoluúčasť a nechajte odťah na asistenčnú službu – len tak ochránite svoje peniaze a zabezpečíte si bezproblémové vyplatenie poistného plnenia.