Neznámy vinník poškodil moje auto: Ako sa rieši nehoda so zaparkovaným vozidlom
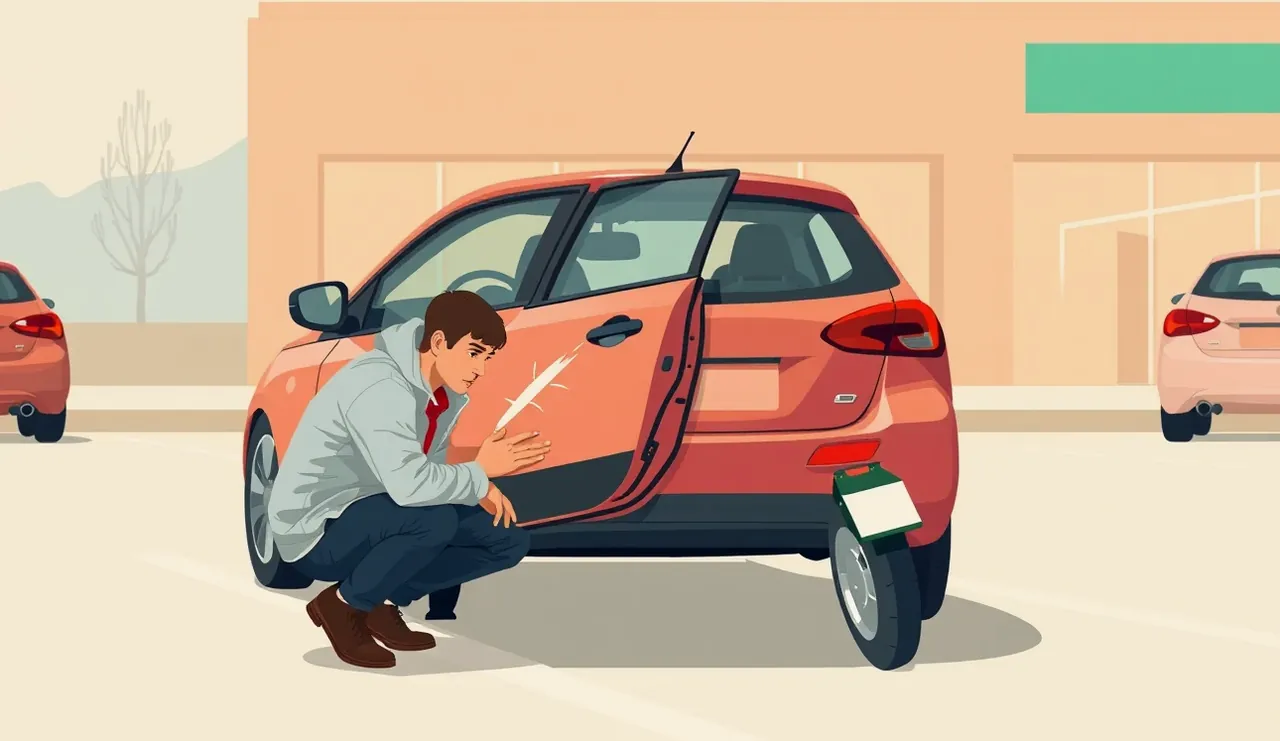
Nehoda so zaparkovaným vozidlom patrí medzi najčastejšie poistné udalosti na Slovensku a podľa štatistík tvorí približne 13 percent všetkých škôd hlásených poisťovniam. Pre mladého vodiča, ktorý si stráži rozpočet, predstavuje takýto incident zásadný finančný škrt. Ráno prídete k autu na sídlisku alebo pred obchodným domom a nájdete preliačený blatník, rozbité spätné zrkadlo či hlbokú ryhu na laku. Ak vinník nezanechal kontakt a odišiel, stojíte pred otázkou, kto celú opravu zaplatí a či má zmysel volať políciu.
Základné pravidlo hovorí, že škodu na stojacom aute hradí poisťovňa vinníka z jeho povinného zmluvného poistenia. Problém nastáva v momente, keď druhý účastník z miesta odíde bez splnenia zákonných povinností. V nasledujúcom texte si rozoberieme presný postup, právne nástrahy, výluky z plnenia a lehoty, ktoré musíte bezpodmienečne dodržať, aby ste neprišli o poistné plnenie ani o vlastný rozpočet.
Nehoda so zaparkovaným vozidlom bez vinníka: Postup pri nájdení poškodenia
Ak prídete k autu a zistíte poškodenie, prvým krokom je dôkladná dokumentácia miesta incidentu. S vozidlom v žiadnom prípade nehýbte. Vytiahnite smartfón a urobte podrobné fotografie z viacerých uhlov. Zaznamenajte nielen samotné poškodenie laku a plechov, ale aj celkové postavenie vozidla na parkovacom mieste, vodorovné dopravné značenie a širšie okolie. Práve tieto snímky slúžia ako primárny dôkaz, že ste stáli riadne v medziach vyznačeného boxu a nespôsobili prekážku v cestnej premávke.
Prečo garančný fond Slovenskej kancelárie poisťovateľov nepomôže
Mnoho motoristov sa mylne domnieva, že ak je vinník neznámy, automaticky nastupuje Slovenská kancelária poisťovateľov (SKP) a jej poistný garančný fond. Zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení však stanovuje prísne mantinely. Garančný fond nehradí čisto vecné škody spôsobené nezisteným motorovým vozidlom. Náhrada za poškodený plech či nárazník by pripadala do úvahy jedine vtedy, ak by pri danej nehode došlo súčasne k usmrteniu alebo ťažkej ujme na zdraví niektorej z osôb. Pri bežnom parkoviskovom ťukanci vám teda SKP opravu nezaplatí a bez zistenia konkrétneho vinníka zostáva náklad na vašich pleciach.
Kedy zachráni situáciu havarijné krytie
V situácii, kedy páchateľ zmizol, predstavuje jedinú finančnú záchranu vlastné havarijné poistenie alebo špecifické doplnkové krytie. Ak máte uzatvorené iba základné zákonné poistenie, celú opravu hradíte zo svojho vrecka. Pri zvažovaní ochrany vozidla sa preto oplatí prepočítať celkové poistenie vozidla, kde kasko kryje aj škody spôsobené neznámym vozidlom pri parkovaní. Ak vlastníte starší automobil, pri ktorom by plné kasko nedávalo ekonomický zmysel, riešením býva mini havarijné poistenie zamerané výhradne na najčastejšie riziká. Pri nahlásení škody z havarijnej zmluvy musíte počítať so spoluúčasťou, ktorá býva definovaná pevnou sumou, napríklad 150 EUR, alebo percentom, najčastejšie 5 percent.
| Spôsob riešenia škody | Výhody | Nevýhody |
|---|---|---|
| Plnenie z PZP zisteného vinníka | Poškodený neplatí žiadnu spoluúčasť, neprichádza o vlastný bonus na poistnom, nárok na preplatenie náhradného vozidla. | Nutnosť identifikovať vinníka, riziko prieťahov pri vyšetrovaní políciou, čakanie na potvrdenie od poisťovne vinníka. |
| Uplatnenie z vlastného kaska | Rýchla oprava bez ohľadu na zistenie vinníka, istota vyplatenia peňazí aj pri úteku neznámeho auta. | Nutnosť zaplatiť dohodnutú spoluúčasť, možný negatívny vplyv na systém bonus a malus v nasledujúcom roku poistenia. |
Sankcie za odchod z miesta kolízie: Pokuta, zákaz šoférovania a regres
Od 1. júla 2022 platí novela zákona č. 8/2009 Z. z. o cestnej premávke, ktorá zásadným spôsobom upravila pravidlá pri parkovacích kolíziách. Z legislatívy definitívne vypadol finančný limit 3 990 EUR, ktorý v minulosti oddeľoval bežnú škodovú udalosť od dopravnej nehody. V súčasnosti platí jednoduchý princíp: udalosť sa považuje za škodovú udalosť len vtedy, ak sú prítomní obaja účastníci, dohodnú sa na zavinení, nikto neutrpel zranenie, nedošlo k poškodeniu majetku tretej osoby a ani jeden z vodičov nie je pod vplyvom alkoholu.
Ak poškodíte stojace auto, ktorého majiteľ pri vozidle nie je, nastáva zákonný problém. Nemôžete s ním spísať správu o nehode ani získať jeho súhlas. V tej chvíli sa udalosť zo zákona klasifikuje ako dopravná nehoda. Pokiaľ z miesta odídete bez toho, aby ste počkali na vodiča alebo vec bezodkladne oznámili polícii, dopúšťate sa závažného priestupku.
Tvrdé tresty za útek z parkoviska
Zákon o priestupkoch č. 372/1990 Zb. trestá nesplnenie povinností účastníka dopravnej nehody mimoriadne prísne. Vodičovi, ktorý z miesta kolízie ujde, hrozí v správnom konaní pokuta od 300 EUR do 1 300 EUR a k tomu povinný zákaz činnosti viesť motorové vozidlo na 1 až 5 rokov. Pre mladého šoféra, ktorý auto potrebuje na cestu do práce či do školy, znamená strata vodičského preukazu na dva či tri roky existenčný problém, ktorý ďaleko presahuje cenu lakovania nárazníka.
| Úkon / Povinnosť | Zákonná lehota | Dôsledok nedodržania |
|---|---|---|
| Zotrvanie na mieste a kontaktovanie polície | Bezodkladne (ihneď po kolízii) | Pokuta 300 až 1 300 EUR, zákaz šoférovania na 1 až 5 rokov. |
| Oznámenie škody poisťovni vinníkom (SR) | Do 15 dní od vzniku udalosti | Možnosť krátenia plnenia alebo regresného vymáhania škody od poisteného. |
| Lehota poisťovne na ukončenie vyšetrovania | Do 3 mesiacov od oznámenia poškodeným | Povinnosť poisťovne poskytnúť písomné vysvetlenie dôvodov neukončenia likvidácie. |
Upozornenie na časté finančné riziko: Regresný nárok poisťovne
POZOR NA ČASTÉ RIZIKO: Zanechanie papierika s telefónnym číslom za stieračom nie je splnením zákonnej povinnosti. Vietor môže lístok odfúknuť, dážď ho znehodnotí alebo ho vezme náhodný okoloidúci. Ak majiteľ poškodeného auta zavolá políciu a tá vás dohľadá podľa kamerových záznamov, budete evidovaný ako vodič, ktorý ušiel z miesta dopravnej nehody. Okrem pokuty a zákazu činnosti uplatní vaša vlastná poisťovňa regresný nárok až do výšky 100 percent vyplateného poistného plnenia podľa zákona č. 381/2001 Z. z. Znamená to, že poisťovňa síce opravu cudzieho auta preplatí, no následne bude celú sumu do posledného centu súdne vymáhať priamo od vás.
Ako postupovať pri neuznaní viny a sporných parkoviskových škodách
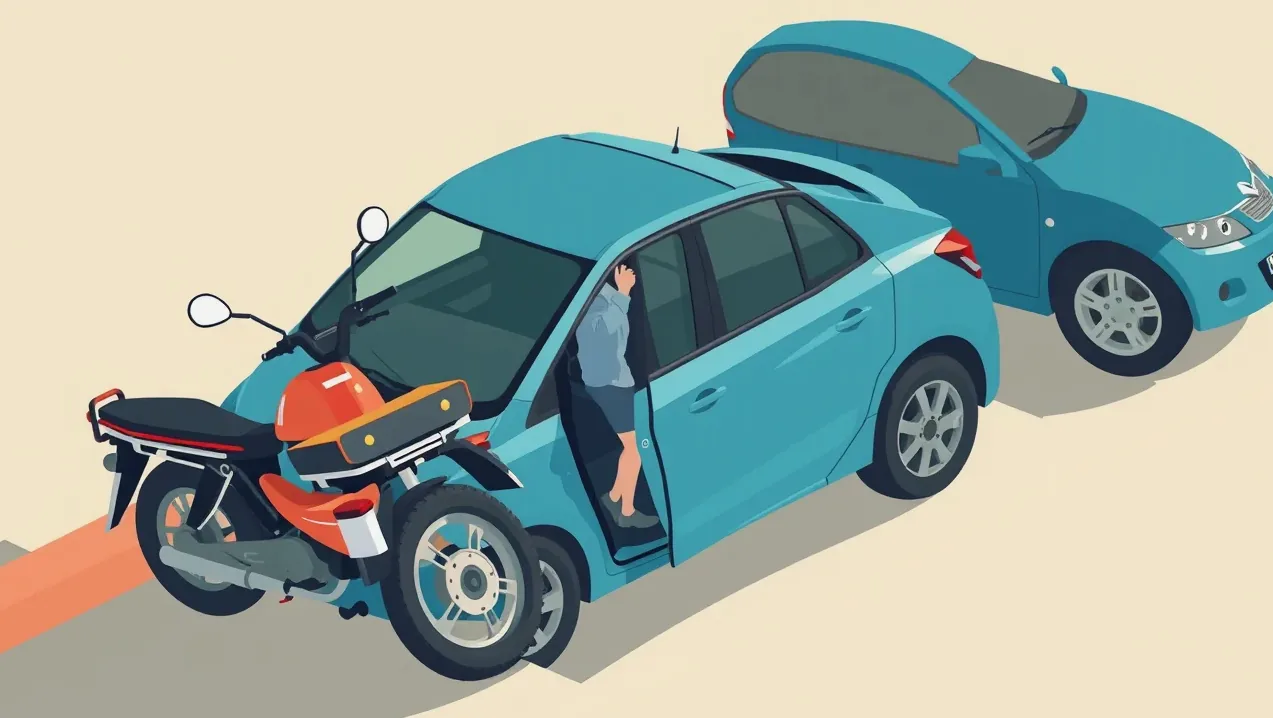
Pomerne častým javom na preplnených sídliskách je situácia, kedy pri aute zastihnete druhého vodiča, no ten odmieta priznať svoju zodpovednosť. Argumentuje napríklad tým, že ste parkovali krivo, cez čiaru alebo príliš blízko jeho vozidla. V takom momente nepodpisujte žiadne neúplné tlačivá a zachovajte chladnú hlavu. Likvidácia poistnej udalosti z PZP stojí výhradne na preukázateľnom zavinení konkrétnej osoby.
Nesprávne parkovanie poškodeného nezbavuje vodiča v pohybe povinnosti viesť vozidlo bezpečne a sledovať situáciu v cestnej premávke. Ak do vás iné auto narazí v čase, keď vaše vozidlo stálo a motor bol vypnutý, vinníkom kolízie je spravidla pohybujúce sa vozidlo. Druhému vodičovi môže policajná hliadka maximálne udeliť blokovú pokutu za nesprávne parkovanie, no zodpovednosť za samotnú kolíziu a poškodenie plechov nesie ten, kto nezvládol manéver.
Postup pri spise škody na mieste
Ak sa účastníci nevedia dohodnúť na mieste, platia nasledujúce pravidlá:
- Privolajte políciu: Akonáhle medzi vodičmi nevládne zhoda o zavinení, škodová udalosť sa automaticky mení na dopravnú nehodu a prítomnosť policajnej hliadky je povinná.
- Zabezpečte fotodokumentáciu: Odfotografujte polohu oboch áut, detail kolízneho kontaktu, stopy pneumatík, úlomky plastov na zemi a registračné značky (EČV).
- Vyplňte správu o nehode: Ak druhý účastník odmieta správu podpísať, zapíšte do nej aspoň jeho identifikačné údaje, číslo poistnej zmluvy, názov poisťovne a poznačte, že vodič odmietol prijať zodpovednosť.
- Získajte presné informácie o svedkoch: Zapíšte si mená, adresy a telefónne čísla osôb, ktoré zrážku videli na vlastné oči.
Po príchode polície hliadka udalosť zadokumentuje a určí predbežného vinníka. Protokol o nehode následne predložíte poisťovni. Ak by poisťovňa napriek policajnej správe odmietla plniť alebo neúmerne krátila poistné plnenie, môžete podať formálny nesúhlas s výškou poistného plnenia a žiadať opätovné preskúmanie poistnej udalosti likvidačnou komisiou.
Svedkovia a kamerové záznamy: Kľúčové dôkazy pri nehode so zaparkovaným vozidlom
Keďže nehoda so zaparkovaným vozidlom prebieha spravidla bez prítomnosti poškodeného vodiča, rozhodujúcim faktorom úspešného doriešenia škody bývajú svedecké výpovede a kamerové systémy. Bez nich sa pátranie po vinníkovi takmer vždy končí odložením veci na polícii pre nedostatok dôkazov.
Svedkom môže byť náhodný chodec, sused z priľahlého bytového domu alebo iný vodič, ktorý v čase nárazu parkoval vedľa. Výpoveď nestranného svedka má pred likvidátorom poisťovne aj pred policajným vyšetrovateľom vysokú dôkaznú hodnotu. Ak vám niekto nechá za stieračom odkaz, že videl konkrétne auto (značku, farbu a najmä evidenčné číslo), ktoré do vás nacúvalo a odišlo, bezodkladne tento dôkaz odovzdajte polícii. Neodkladajte to, pretože polícia potrebuje vykonať obhliadku podozrivého vozidla, kým na ňom vinník nestihne zahladiť stopy či opraviť lak.
Ako sa dostať ku kamerovým záznamom z parkoviska
Väčšina obchodných centier, supermarketov a moderných biznis centier disponuje rozsiahlym kamerovým systémom. Získať takýto záznam ako súkromná osoba však býva zložité z dôvodu ochrany osobných údajov (GDPR). Správcovia budov záznamy bežným občanom spravidla nevydajú. Preto je nutné postupovať strategicky:
- Okamžite po zistení škody kontaktujte SBS alebo správu objektu a nahláste časové rozpätie, kedy ku škode došlo.
- Požiadajte ich o uchovanie záznamu pred automatickým premazaním, ktoré v mnohých systémoch prebieha už po 48 či 72 hodinách.
- Trvajte na spísaní policajného záznamu. Polícia Slovenskej republiky má zákonné oprávnenie vyžiadať si kamerové záznamy v rámci vyšetrovania priestupku proti bezpečnosti a plynulosti cestnej premávky.
Pokiaľ sa vinníka podarí stotožniť, likvidácia prebieha štandardne. Následne využijete ako nahlásiť škodu online priamo v poisťovni vinníka a predložíte všetky potrebné doklady k likvidácii škody na vozidle, vrátane čísla policajného spisu a fotodokumentácie. Ak vám vinník spôsobil škodu aj úmyselným poškodením karosérie, do úvahy prichádza taktiež poistenie a vandalizmus na aute v rámci vášho havarijného krytia.
Poškodenie vozidla pracovným strojom a dôležité výluky z poistenia
Nie každá kolízia stojaceho auta je krytá z povinného zmluvného poistenia. Zákon č. 381/2001 Z. z. obsahuje taxatívne vymedzené výluky, pri ktorých poisťovňa poistné plnenie neposkytne vôbec alebo ho uplatní voči inému poistnému produktu.
Vozidlo v úlohe pracovného stroja
Typickým prípadom na parkoviskách a priľahlých komunikáciách býva údržba ciest, kosenie trávy, odhŕňanie snehu či výkopové práce. Ak vám zaparkované auto poškodí bager, traktor s kosačkou alebo zametacie vozidlo, kľúčové je, v akom režime stroj pracoval. Podľa ustálenej judikatúry Súdneho dvora EÚ a slovenskej legislatívy sa PZP vzťahuje na prevádzku motorového vozidla ako dopravného prostriedku. Ak však stroj spôsobil škodu priamo výkonom svojej špecifickej pracovnej činnosti (napríklad odletujúci kameň od rotačnej kosačky alebo náraz lyžice bagra pri nakladaní), táto škoda je z PZP vylúčená.
V takom prípade škodu nekryje poistka vozidla, ale poistenie všeobecnej zodpovednosti za škodu podnikateľa či stavebnej firmy. Vymáhanie takejto škody býva administratívne zložitejšie a vyžaduje presnú identifikáciu prevádzkovateľa mechanizmu a privolanie polície na riadne zadokumentovanie pracovného úrazu stroja.
Škody medzi manželmi a členmi domácnosti
Ďalšou zásadnou zákonnou výlukou, ktorú mladí vodiči často nepoznajú, je poškodenie auta v rámci rodiny. Podľa § 5 ods. 1 písm. b) zákona č. 381/2001 Z. z. poisťovateľ nenahradí vecnú škodu, za ktorú poistený zodpovedá svojmu manželovi alebo osobám, ktoré s ním v čase vzniku škodovej udalosti žili v spoločnej domácnosti. Ak teda na dvore rodinného domu či v garáži nacúvate svojím autom do vozidla svojej manželky, partnera žijúceho na rovnakej adrese alebo súrodenca v spoločnej domácnosti, z vášho PZP sa oprava druhého auta nezaplatí. Poisťovňa plnenie zamietne a škodu vykryje jedine havarijná poistka poškodeného vozidla.
Dvere otvorené spolujazdcom
Bežnou škodou na parkoviskách je situácia, kedy spolujazdec prudko otvorí dvere a preliači plech vedľa stojaceho vozidla. Likvidátori poisťovní sa na túto situáciu nepozerajú jednotne. V mnohých prípadoch je otvorenie dverí posudzované ako prirodzená súčasť vystupovania a prevádzky vozidla, čo znamená plnenie z PZP vozidla, z ktorého sa vystupovalo. Ak však dvere neopatrne otvorilo malé dieťa, časť likvidátorov sa snaží udalosť preklasifikovať na všeobecnú občiansku zodpovednosť rodiča za škodu spôsobenú maloletým. Vždy preto v správe o nehode trvajte na formulácii, že k udalosti došlo v priamej súvislosti s ukončením jazdy vozidla.
Pre vodičov s nízkym rozpočtom je kľúčové mať aspoň správne nastavené zákonné krytie. Využite možnosť nájsť si lacné PZP, ktoré vám v základe pokryje zákonom stanovené limity – až 1 300 000 EUR pri škodách na veciach a 6 450 000 EUR pri škodách na zdraví. Pre začínajúcich šoférov má zmysel preveriť aj výhodné havarijné poistenie pre mladých vodičov, ktoré zabráni nečakanému finančnému zlyhaniu pri škodách spôsobených neznámym páchateľom.
Časté otázky vodičov pri škodách na parkovisku
Čo mám urobiť, ak oškriem cudzie auto a majiteľ nikde nie je?
Počkajte na príchod vodiča. Ak sa nevracia v primeranom čase, bezodkladne zavolajte políciu na čísle 158. Policajti majiteľa dohľadajú v evidencii vozidiel a telefonicky ho kontaktujú. Zabránite tak obvineniu z úteku z miesta nehody.
Stačí naozaj nechať za stieračom vizitku alebo telefónne číslo?
Nestačí. Zákon tento postup nepozná. Ak lístok zmizne a vy odídete, polícia to vyhodnotí ako útek z miesta dopravnej nehody so sankciou do 1 300 EUR a zákazom činnosti až na 5 rokov.
Preplatí mi Slovenská kancelária poisťovateľov poškriabaný lak od neznámeho auta?
Nie. Garančný fond SKP hradí škody spôsobené neznámym vozidlom iba v prípade, že pri nehode došlo k ťažkej ujme na zdraví alebo usmrteniu. Čisto majetková škoda je z plnenia vylúčená.
Dokedy musím nahlásiť parkovaciu škodu svojej poisťovni?
Ak ste poistený (vinník) a k udalosti došlo na území Slovenskej republiky, musíte škodu písomne alebo online oznámiť svojej poisťovni do 15 dní od jej vzniku podľa § 10 zákona č. 381/2001 Z. z.